Kolizja czy stłuczka z udziałem innego pojazdu oznacza dla poszkodowanego konieczność szybkiego i precyzyjnego działania, bo od kompletności zgłoszenia zależy tempo wypłaty odszkodowania. Zgłoszenie szkody z OC sprawcy wymaga zebrania konkretnych dokumentów — danych sprawcy i jego ubezpieczyciela, oświadczenia lub notatki policyjnej, dokumentacji zdjęciowej uszkodzeń — a błędy na tym etapie najczęściej wydłużają całą procedurę. Ubezpieczyciel sprawcy ma ustawowo określony czas na podjęcie decyzji, ale jego długość zależy od charakteru zdarzenia i stopnia skomplikowania sprawy, co warto rozumieć już przed złożeniem wniosku. Poniższy poradnik prowadzi przez cały proces krok po kroku — od momentu zdarzenia, przez kompletowanie dokumentacji, po złożenie zgłoszenia zgodnie z wzorem — tak, aby uniknąć najczęstszych błędów formalnych i przyspieszyć rozpatrzenie roszczenia.
Co zrobić na miejscu wypadku, zanim zaczniesz formalności
Pierwsze sekundy po zdarzeniu decydują o bezpieczeństwie wszystkich uczestników, nie o formalnościach. Auto trzeba zatrzymać w miejscu, które nie blokuje dalszego ruchu i nie stwarza zagrożenia najazdu kolejnych pojazdów — jeśli to możliwe, zjechać na pobocze lub pas awaryjny. Trójkąt ostrzegawczy ustawia się w odległości dostosowanej do rodzaju drogi: na terenie zabudowanym bliżej pojazdu, na trasie szybkiego ruchu znacznie dalej, by nadjeżdżający mieli czas na reakcję. Kamizelka odblaskowa powinna być założona jeszcze przed wyjściem z samochodu, zwłaszcza po zmroku lub w złych warunkach pogodowych.
Sprawdzenie stanu osób poszkodowanych ma priorytet nad wszystkimi innymi czynnościami. Jeśli ktoś jest nieprzytomny, ma trudności z oddychaniem lub widoczne obrażenia, konieczne jest natychmiastowe wezwanie pogotowia pod numerem 112 i podanie dokładnej lokalizacji zdarzenia. Osoby poszkodowanej nie należy przemieszczać bez potrzeby, chyba że pozostawienie jej w miejscu grozi kolejnym zderzeniem lub pożarem pojazdu. Do przybycia karetki warto ograniczyć się do udzielenia pierwszej pomocy w zakresie, jaki jest bezpieczny i możliwy — tamowanie krwawienia, stabilizacja pozycji bocznej u osoby nieprzytomnej, ale oddychającej.
Decyzję o wezwaniu policji podejmuje się w oparciu o skalę zdarzenia, a nie automatycznie przy każdej stłuczce. Funkcjonariuszy trzeba wezwać, gdy są osoby ranne, gdy istnieje podejrzenie, że jeden z kierowców jest pod wpływem alkoholu lub innych substancji, albo gdy uczestnicy nie są w stanie dojść do porozumienia w sprawie przebiegu zdarzenia. Patrol jest też niezbędny, gdy uszkodzona została infrastruktura drogowa — bariery, znaki, latarnie — albo gdy w kolizji brał udział pojazd nienależący do żadnego z rozmawiających kierowców, na przykład zaparkowany samochód, którego właściciela nie ma na miejscu. Bez wezwania służb w takich przypadkach trudno później wykazać okoliczności zdarzenia przed ubezpieczycielem.
Dokumentacja fotograficzna ma sens tylko wtedy, gdy jest wykonana zanim ktokolwiek przesunie pojazdy z miejsca zderzenia. Zdjęcia powinny obejmować ustawienie obu samochodów względem siebie i względem jezdni, ślady hamowania, rozrzut odłamków oraz uszkodzenia karoserii z kilku kątów — z bliska i z dalszej perspektywy pokazującej całą scenę. Przydatne są też zdjęcia oznakowania drogowego w okolicy, sygnalizacji świetlnej oraz warunków na drodze, takich jak mokra nawierzchnia czy ograniczona widoczność. Krótka notatka spisana na gorąco — godzina, kierunek jazdy każdego pojazdu, prędkość przed zdarzeniem — bywa później cenniejsza niż wspomnienia sprzed kilku tygodni, gdy trzeba odtworzyć przebieg wypadku dla celów odszkodowawczych. Jeśli w pobliżu są kamery — monitoring sklepu, rejestrator w innym pojeździe — warto zanotować ich lokalizację, bo nagranie może zniknąć z systemu po kilku dniach. To, jak starannie zostanie udokumentowane miejsce zdarzenia, bezpośrednio przekłada się na sprawność dochodzenia odszkodowania za wypadek komunikacyjny na dalszych etapach.
Gdy pojazdy nadal blokują ruch po wykonaniu dokumentacji, trzeba je usunąć na pobocze, o ile stan techniczny na to pozwala. Zabezpieczenie miejsca zdarzenia nie kończy się na trójkącie — obejmuje też włączenie świateł awaryjnych i pozostanie w bezpiecznej odległości od jezdni do czasu zakończenia wszystkich czynności.
Jeżeli w zdarzeniu ktokolwiek ucierpiał, zabezpiecz dokumentację medyczną od pierwszego dnia — wizyta u lekarza dopiero tydzień po wypadku to dla ubezpieczyciela gotowy argument, że dolegliwości nie mają związku ze zdarzeniem.
Jakie dane i dokumenty spisać od sprawcy kolizji
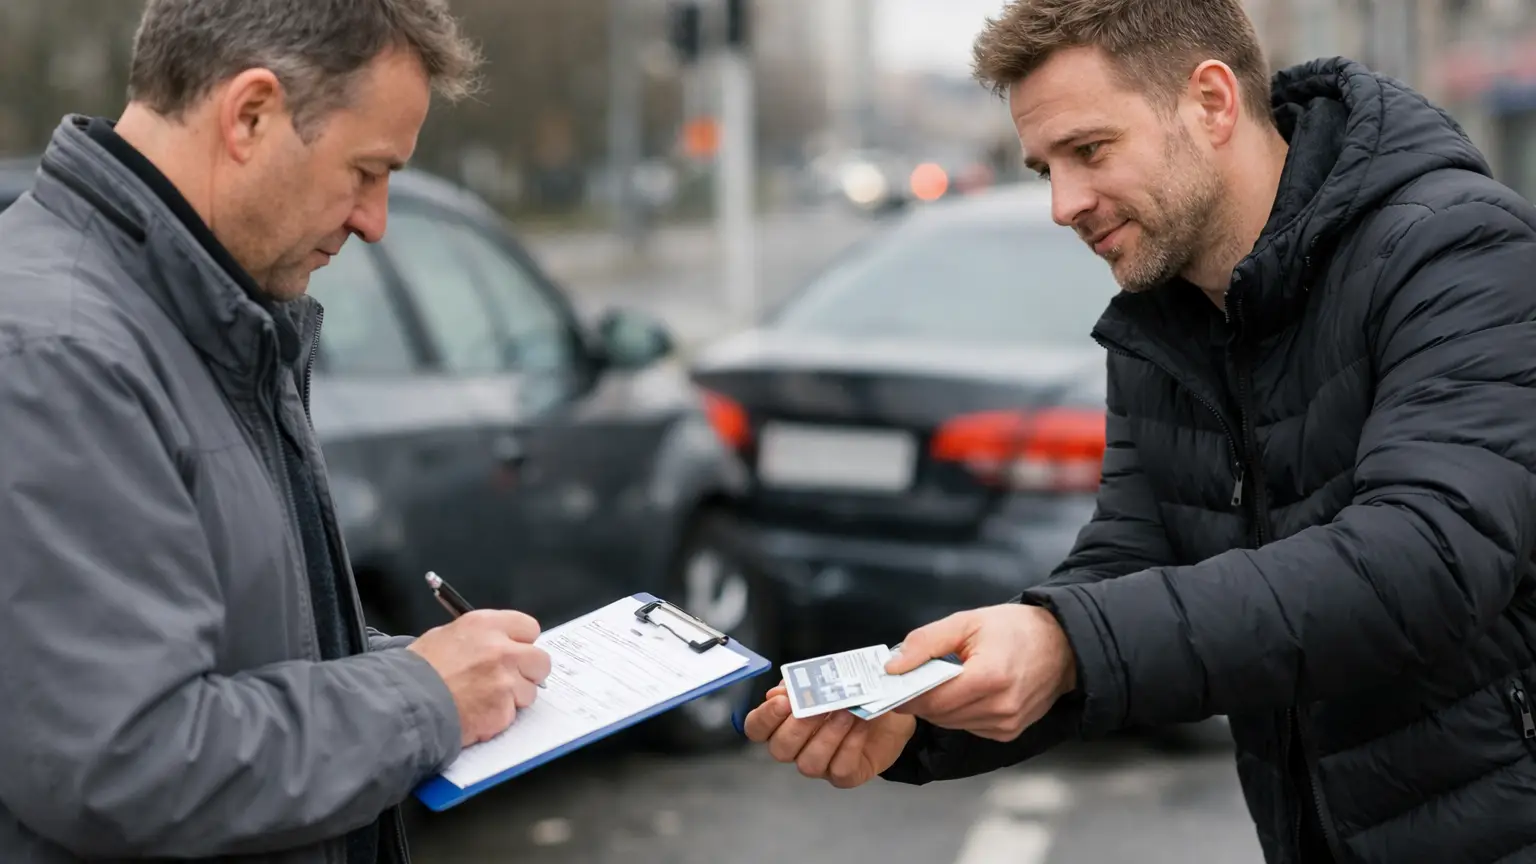
Dane sprawcy trzeba spisać w komplecie, bo braki na tym etapie utrudniają później identyfikację polisy przez zakład ubezpieczeń. Niezbędne są imię, nazwisko i adres kierującego pojazdem, a jeśli różni się on od właściciela — także dane właściciela wraz z adresem zameldowania. Numer PESEL lub numer dokumentu tożsamości pozwala uniknąć pomyłki przy dwóch osobach o identycznych personaliach. Numer rejestracyjny pojazdu, marka, model oraz numer VIN powinny znaleźć się na notatce w formie zapisanej wprost z dowodu rejestracyjnego, nie z pamięci.
Nazwa towarzystwa ubezpieczeniowego i numer polisy OC to dane, bez których zgłoszenie nie ruszy — trzeba je zapisać z aktualnego dokumentu polisy lub certyfikatu, a nie z ustnej deklaracji sprawcy. Przy okazji warto zanotować okres ważności polisy widoczny na dokumencie, bo zdarzają się przypadki jazdy po jej wygaśnięciu mimo zapewnień kierowcy. Numer telefonu sprawcy ułatwia późniejszy kontakt, gdyby w protokole zabrakło jakiegoś szczegółu. Dobrze jest też zanotować numer prawa jazdy — niektóre formularze ubezpieczycieli wymagają tej informacji przy uzupełnianiu zgłoszenia.
Oświadczenie o zdarzeniu drogowym powinno zawierać dokładną datę, godzinę i miejsce kolizji określone możliwie precyzyjnie — nazwa ulicy, numer drogi, kilometraż przy trasach pozamiejskich. Opis przebiegu zdarzenia musi być spisany wspólnie przez obu kierowców i podpisany przez obie strony, inaczej zakład ubezpieczeń może potraktować dokument jako niewystarczający dowód. Sprawca powinien wprost przyznać się do winy w treści oświadczenia, a nie tylko ustnie — sformułowanie w rodzaju „oświadczam, że spowodowałem kolizję poprzez…” eliminuje później spory interpretacyjne. Rysunek sytuacyjny z ustawieniem pojazdów, kierunkiem jazdy i punktem zderzenia, dorysowany na tym samym formularzu, przyspiesza analizę zgłoszenia w towarzystwie ubezpieczeniowym.
Dane świadków zdarzenia mają wartość dowodową tylko wtedy, gdy zawierają pełne imię i nazwisko oraz numer telefonu — sam podpis bez kontaktu praktycznie nie pomoże w razie sporu. Jeśli na miejscu byli funkcjonariusze, numer notatki służbowej lub dane jednostki policji trzeba zapisać od razu, bo późniejsze ich odszukanie bywa czasochłonne.
| Kategoria danych | Co należy spisać |
|---|---|
| Dane osobowe kierującego | Imię, nazwisko, adres, numer PESEL lub numer dokumentu tożsamości |
| Dane właściciela pojazdu | Imię, nazwisko i adres zameldowania, jeśli różni się od kierującego |
| Dane pojazdu | Numer rejestracyjny, marka, model oraz numer VIN zapisane z dowodu rejestracyjnego |
| Dane polisy OC | Nazwa towarzystwa ubezpieczeniowego, numer polisy oraz okres jej ważności widoczny na dokumencie |
| Dane kontaktowe | Numer telefonu sprawcy oraz numer prawa jazdy |
| Opis zdarzenia | Data, godzina i miejsce kolizji oraz wspólnie spisany i podpisany przebieg zdarzenia |
Zebranie tych informacji w jednym miejscu porządkuje cały proces i eliminuje ryzyko pominięcia istotnego elementu podczas stresującej rozmowy na miejscu zdarzenia. Widać wyraźnie, że dane trzeba czerpać z trzech różnych źródeł — dowodu osobistego, dowodu rejestracyjnego oraz polisy OC — a żadnego z nich nie zastąpi ustna deklaracja sprawcy. Taki podział na kategorie ułatwia też późniejsze przekazanie kompletu informacji ubezpieczycielowi, bez konieczności dopytywania sprawcy po fakcie.
Do kogo zgłosić szkodę — towarzystwo sprawcy, BLS czy UFG
Zgłoszenie szkody trafia domyślnie do zakładu ubezpieczeń, w którym sprawca ma wykupioną polisę OC — nie do towarzystwa poszkodowanego, choćby było ono wygodniejsze czy szybciej odpowiadało na maile. Nazwę i numer polisy zna się z dokumentu spisanego na miejscu zdarzenia, a jeśli sprawca nie pamięta tych danych albo je zataja, można je zweryfikować przez numer rejestracyjny pojazdu w bazie Ubezpieczeniowego Funduszu Gwarancyjnego. Baza ta obejmuje dane wszystkich aktywnych polis OC zarejestrowanych w Polsce — na koniec trzeciego kwartału 2025 roku było ich ponad 30,6 mln, co w praktyce oznacza, że każdy pojazd zarejestrowany i legalnie użytkowany powinien mieć tam swój wpis. Zapytanie o polisę składa się elektronicznie przez formularz na stronie UFG, podając numer rejestracyjny i datę zdarzenia — odpowiedź zawiera nazwę towarzystwa oraz numer polisy aktywnej w danym dniu.
Alternatywą przy drobniejszych szkodach jest bezpośrednia likwidacja szkody (BLS), czyli zgłoszenie u własnego ubezpieczyciela, który wypłaca odszkodowanie z własnych środków i rozlicza się później z towarzystwem sprawcy w ramach porozumienia branżowego. Warunki są konkretne: w zdarzeniu uczestniczyły tylko dwa pojazdy, nie było osób rannych ani szkód w mieniu osób trzecich, sprawca miał ważne OC, a własne towarzystwo w ogóle oferuje BLS. Przy szkodach osobowych i sporach o zakres uszkodzeń BLS się nie sprawdza — obowiązują w niej limity kwotowe i uproszczone procedury, które przy poważniejszej szkodzie działają na niekorzyść poszkodowanego. Zasada praktyczna: drobna stłuczka bez obrażeń — BLS przyspieszy sprawę; wszystko powyżej — zgłoszenie wprost do towarzystwa sprawcy, z pełnym katalogiem roszczeń.
Sytuacja komplikuje się, gdy sprawca w ogóle nie miał ważnej polisy w momencie kolizji albo gdy uciekł z miejsca zdarzenia i nie da się go zidentyfikować — w obu przypadkach zgłoszenie kierowane jest bezpośrednio do UFG, który przejmuje rolę wypłacającego odszkodowanie w zastępstwie nieistniejącego lub nieznanego ubezpieczyciela. Trzecim scenariuszem kwalifikującym do UFG jest sytuacja, w której towarzystwo sprawcy ogłosiło niewypłacalność lub zostało postawione w stan likwidacji — Fundusz przejmuje wtedy zobowiązania z polis wystawionych przez taki podmiot.
Kanał zgłoszenia zależy od tego, do kogo trafia sprawa, ale większość dużych towarzystw oferuje trzy równoległe ścieżki: formularz online na stronie ubezpieczyciela, infolinię telefoniczną dostępną zwykle całą dobę oraz osobistą wizytę w placówce lub u agenta. Zgłoszenie online jest najszybsze do wypełnienia, bo pozwala od razu dołączyć skany dokumentów i zdjęcia, natomiast kontakt telefoniczny bywa wybierany, gdy sytuacja wymaga natychmiastowej konsultacji, np. przy niejasnym przebiegu zdarzenia. Numer szkody nadany po zgłoszeniu pozwala śledzić status sprawy w każdym z tych kanałów, niezależnie od tego, który został wybrany na starcie. Gdy zgłoszenie idzie do UFG z powodu braku polisy sprawcy lub nieustalonej tożsamości kierowcy, procedura wymaga dodatkowo zgłoszenia zdarzenia na policję — bez notatki policyjnej Fundusz nie ma podstawy do wszczęcia postępowania.
Zgłoszenie szkody z OC sprawcy krok po kroku
Cała procedura — od skompletowania materiałów do decyzji — układa się w pięć etapów. Każdy z nich ma swoje pułapki, dlatego warto przejść przez nie w tej kolejności, bez skrótów.
Skompletuj dokumentację
Oświadczenie sprawcy lub notatka policyjna, zdjęcia z miejsca zdarzenia, dane świadków, dokumentacja medyczna, rachunki i faktury. Zrób kopie wszystkiego — oryginały mogą być potrzebne w sądzie.
Ustal ubezpieczyciela sprawcy
Sprawdź polisę po numerze rejestracyjnym w bazie UFG. Przy drobnej szkodzie na pojeździe rozważ BLS u własnego towarzystwa, jeśli je oferuje.
Złóż zgłoszenie
Formularz online, e-mail lub list polecony — zawsze w formie pozwalającej udowodnić datę. Wymień wszystkie roszczenia osobno i zachowaj potwierdzenie nadania oraz numer szkody.
Udostępnij pojazd do oględzin
Nie naprawiaj auta przed wizytą rzeczoznawcy. Bądź obecny przy oględzinach i dopilnuj, żeby w protokole znalazły się wszystkie uszkodzenia, także te mniej widoczne.
Zweryfikuj decyzję
Porównaj kosztorys z realnymi cenami części i robocizny. Sprawdź, czy likwidator odniósł się do każdego zgłoszonego roszczenia, nie tylko do naprawy pojazdu.
Odwołaj się od zaniżonej kwoty
Decyzja to propozycja, nie wyrok. Złóż reklamację z dowodami, a przyjęcie wypłaty bez ugody nie zamyka drogi do dopłaty — także przed sądem.
Najwięcej spraw komplikuje się na styku kroków trzeciego i czwartego. Poszkodowani zgłaszają wyłącznie szkodę na pojeździe, bo formularz ubezpieczyciela sam z siebie nie pyta o koszty opieki czy utracone dochody — a potem dziwią się, że wypłata obejmuje tylko naprawę. Formularz towarzystwa to minimum; pełne zgłoszenie warto rozszerzyć własnym pismem, którego wzór znajdziesz poniżej.
Ile czasu ma zakład ubezpieczeń na wypłatę odszkodowania
Termin ustawowy na wypłatę odszkodowania wynosi 30 dni od daty złożenia zawiadomienia o szkodzie i liczony jest kalendarzowo, nie roboczo. Bieg terminu zaczyna się w momencie, gdy zakład ubezpieczeń otrzymał zgłoszenie w jakiejkolwiek formie — nie od chwili kompletowania dokumentów czy przeprowadzenia oględzin pojazdu. W praktyce oznacza to, że im szybciej po zdarzeniu trafi zawiadomienie do towarzystwa, tym szybciej zaczyna działać zegar ustawowy, a opóźnianie zgłoszenia przesuwa realny moment wypłaty. Jeśli w ciągu tych 30 dni nie da się ustalić odpowiedzialności albo wysokości szkody, ubezpieczyciel ma obowiązek wypłacić bezspornie należną część odszkodowania — czyli tę, co do której nie ma wątpliwości interpretacyjnych, a nie całą kwotę roszczenia. Reszta sporna może zostać rozliczona później, ale sam fakt istnienia spornej części nie zwalnia z wypłaty części niekontrowersyjnej w podstawowym terminie. W sprawach wymagających dodatkowych ustaleń — na przykład gdy trzeba czekać na wynik postępowania karnego, opinię rzeczoznawcy w skomplikowanej kolizji wielopojazdowej albo wyjaśnienie okoliczności z policją — termin może zostać wydłużony maksymalnie do 90 dni od dnia zgłoszenia szkody. Wydłużenie do 90 dni nie jest automatyczne i nie może nastąpić bez podania przyczyny — zakład musi wykazać, że okoliczności faktycznie uniemożliwiają szybsze rozpatrzenie sprawy, a nie tylko sygnalizować przedłużenie z powodu obciążenia działu likwidacji szkód. Rozstrzygnięcia sądowe konsekwentnie traktują 90 dni jako wyjątek wymagający uzasadnienia, nie jako drugi, alternatywny termin do wyboru przez ubezpieczyciela.
Na etapie wydłużonego postępowania zakład ma obowiązek informować poszkodowanego pisemnie o przyczynach zwłoki i przewidywanym terminie zakończenia sprawy. Brak takiej informacji stanowi samodzielne naruszenie procedury, niezależnie od tego, czy ostateczna decyzja o odszkodowaniu okaże się korzystna dla poszkodowanego. Pismo informacyjne powinno trafić do poszkodowanego jeszcze przed upływem podstawowych 30 dni, a nie po ich przekroczeniu.
Przekroczenie terminu — zarówno 30-, jak i 90-dniowego, gdy wydłużenie nie zostało prawidłowo uzasadnione — rodzi po stronie ubezpieczyciela obowiązek zapłaty odsetek ustawowych za opóźnienie, liczonych od dnia następującego po upływie terminu do dnia faktycznej wypłaty. Odsetki należą się z urzędu, bez konieczności składania dodatkowego wniosku, choć w praktyce ich wyegzekwowanie często wymaga pisemnego wezwania do zapłaty. Poszkodowany może również złożyć skargę do Rzecznika Finansowego, jeśli towarzystwo nie reaguje na wezwania lub notorycznie przekracza terminy ustawowe. Skarga do Rzecznika nie zastępuje drogi sądowej, ale bywa szybszym sposobem wywarcia presji na ubezpieczyciela niż od razu wnoszenie pozwu cywilnego.
| Termin | Co oznacza w praktyce |
|---|---|
| 30 dni od zgłoszenia | Podstawowy termin na wypłatę — liczony kalendarzowo od dnia zawiadomienia, nie od skompletowania dokumentów |
| 90 dni od zgłoszenia | Maksymalny termin przy sprawach spornych — wymaga pisemnego uzasadnienia, a część bezsporna i tak płatna w 30 dni |
| Odsetki za opóźnienie | Należą się z urzędu od dnia następującego po upływie terminu do dnia faktycznej wypłaty |
| 3 lata | Podstawowy termin przedawnienia roszczeń z OC — zgłoszenie szkody przerywa jego bieg |
| 20 lat | Termin przedawnienia, gdy szkoda wynika z przestępstwa, np. wypadku spowodowanego przez nietrzeźwego kierowcę |
Warto przy okazji rozprawić się z mitem „7 dni na zgłoszenie szkody”. Taki termin bywa zapisywany w umowach AC i dotyczy własnej polisy — przy szkodzie z OC sprawcy nie obowiązuje. Ograniczeniem jest wyłącznie przedawnienie, choć zwlekanie nigdy nie działa na korzyść poszkodowanego: świadkowie zapominają, monitoring jest nadpisywany, a związek dolegliwości ze zdarzeniem coraz trudniej wykazać.
Gotowy wzór zgłoszenia szkody — co musi się w nim znaleźć
Zgłoszenie szkody z OC sprawcy musi zawierać dane obu uczestników zdarzenia, opis okoliczności kolizji oraz wykaz szkód w pojeździe — bez tych trzech elementów formularz zostaje odesłany do uzupełnienia, co wydłuża rozpatrzenie sprawy. Większość zakładów ubezpieczeń udostępnia własny wzór PDF lub formularz online z polami ułożonymi w tej samej logice, niezależnie od nazwy towarzystwa. Struktura dokumentu dzieli się na kilka odrębnych bloków, które warto wypełniać w ustalonej kolejności, zaczynając od danych zgłaszającego.
Pierwszy blok formularza obejmuje dane osoby zgłaszającej szkodę — imię, nazwisko, adres, numer telefonu oraz numer rachunku bankowego, na który ma trafić wypłata. Drugi blok dotyczy pojazdu poszkodowanego: numer rejestracyjny, marka, model, numer VIN oraz przebieg w kilometrach na dzień zdarzenia. Trzeci blok wymaga numeru polisy sprawcy i nazwy jego towarzystwa ubezpieczeniowego, bez których system zakładu nie przypisze zgłoszenia do właściwej sprawy regresowej. Czwarty blok to opis okoliczności — data, godzina, adres lub kilometraż drogi oraz zwięzły opis mechanizmu uszkodzenia, np. „zderzenie boczne przy zmianie pasa”. Piąty blok formularza zawiera listę uszkodzeń pojazdu wypisanych elementami — zderzak przedni, błotnik lewy, lampa — a nie ogólnym opisem typu „przód samochodu”.
Układ pisma rozszerzającego zgłoszenie o pełen katalog roszczeń:
1. Dane poszkodowanego: imię i nazwisko, PESEL, adres, telefon, e-mail, numer konta bankowego.
2. Dane zdarzenia: data, godzina, miejsce, opis przebiegu, dane sprawcy i jego pojazdu, numer polisy OC sprawcy i nazwa towarzystwa.
3. Zgłaszane roszczenia — każde osobno: a) koszty naprawy pojazdu, b) najem pojazdu zastępczego, c) holowanie, d) zadośćuczynienie za doznaną krzywdę, e) zwrot kosztów leczenia i rehabilitacji, f) zwrot kosztów opieki, g) utracone dochody, h) zniszczone mienie.
4. Załączniki: lista dokumentów wraz z krótkim opisem każdego.
5. Żądanie: „Wnoszę o wypłatę odszkodowania w terminie 30 dni od dnia zgłoszenia, zgodnie z art. 14 ust. 1 ustawy o ubezpieczeniach obowiązkowych. W przypadku sporu co do części roszczeń wnoszę o wypłatę kwoty bezspornej w terminie ustawowym.”
Punkt trzeci jest sercem pisma. Wymienienie roszczeń osobno zmusza likwidatora do odniesienia się do każdego z nich w decyzji — a każde pominięte roszczenie staje się później konkretnym zarzutem w odwołaniu, zamiast ogólnego „kwota jest za niska”.
Do wypełnionego formularza trzeba dołączyć komplet załączników, bez których zgłoszenie zostanie zawieszone do czasu uzupełnienia. Skan lub zdjęcie oświadczenia sprawcy z podpisami obu stron jest dokumentem podstawowym — bez niego zakład ubezpieczeń nie ma formalnej podstawy do przypisania winy. Kopia dowodu rejestracyjnego pojazdu poszkodowanego oraz kopia prawa jazdy osoby kierującej w momencie zdarzenia to elementy standardowe, wymagane niezależnie od wielkości szkody. Zdjęcia uszkodzeń w rozdzielczości umożliwiającej ocenę zakresu prac naprawczych przyspieszają wycenę, bo rzeczoznawca może wstępnie ocenić szkodę bez wizyty na miejscu. Jeśli na miejscu interweniowała policja, numer notatki służbowej lub kopię protokołu policyjnego dołącza się jako załącznik odrębny od oświadczenia. Numer konta bankowego musi być zgodny z danymi właściciela zgłaszającego szkodę — rozbieżność między nazwiskiem na koncie a danymi w formularzu bywa częstym powodem wstrzymania wypłaty. W przypadku wynajmu pojazdu zastępczego na czas naprawy dołącza się dodatkowo umowę wynajmu oraz fakturę, jeśli koszt ten ma zostać rozliczony w ramach tej samej szkody.
| Dokument | Do czego służy | Skąd go wziąć |
|---|---|---|
| Oświadczenie sprawcy lub notatka policyjna | Potwierdza przebieg zdarzenia i osobę odpowiedzialną | Spisane na miejscu / jednostka policji prowadząca sprawę |
| Zdjęcia z miejsca zdarzenia i uszkodzeń | Dokumentują zakres szkody przed naprawą | Własny telefon — najlepiej z metadanymi daty |
| Dowód rejestracyjny i prawo jazdy | Identyfikują pojazd i kierującego | Dokumenty własne |
| Dokumentacja medyczna | Podstawa zadośćuczynienia i zwrotu kosztów leczenia | SOR, przychodnia, szpital — masz prawo do kopii |
| Rachunki i faktury (leczenie, leki, dojazdy, holowanie) | Wykazują poniesione koszty | Zbierane na bieżąco, najlepiej imienne |
| Zaświadczenie o zarobkach lub PIT/księgowość | Wykazuje utracony dochód | Pracodawca / własna dokumentacja księgowa |
| Oświadczenie o opiece osób trzecich | Podstawa ekwiwalentu za pomoc bliskich | Sporządzone samodzielnie, z zestawieniem godzin |
| Umowa najmu pojazdu zastępczego z fakturą | Podstawa zwrotu kosztu auta na czas naprawy | Wypożyczalnia / warsztat |
Decyzja ubezpieczyciela — co sprawdzić, zanim cokolwiek zaakceptujesz
Decyzja przychodzi zwykle z kosztorysem — i to w nim kryją się typowe zaniżenia. Sprawdź stawkę roboczogodziny w porównaniu z cennikami warsztatów w Twoim regionie, rodzaj części przyjętych do wyceny, potrącenia amortyzacyjne oraz to, czy kosztorys obejmuje wszystkie uszkodzenia z protokołu oględzin. Zgodnie z orzecznictwem Sądu Najwyższego poszkodowanemu przysługuje pełna restytucja — przywrócenie pojazdu do stanu sprzed szkody częściami odpowiadającymi jakością tym uszkodzonym. Mechanizmy zaniżania wycen opisujemy szczegółowo na stronie poświęconej szkodzie rzeczowej, a odpowiedzi na najczęstsze wątpliwości dotyczące decyzji, dopłat i odwołań zebraliśmy w sekcji pytań i odpowiedzi.
Jeśli decyzja jest zaniżona, ścieżka wygląda następująco: pisemna reklamacja do ubezpieczyciela z numerem szkody, konkretnymi zarzutami do kosztorysu i dowodami na wyższą kwotę — towarzystwo ma 30 dni na odpowiedź. Gdy podtrzymuje stanowisko, sprawę można skierować do Rzecznika Finansowego albo bezpośrednio do sądu; od zasądzonej kwoty należą się także odsetki liczone od 31. dnia po zgłoszeniu szkody, a uzasadniony koszt prywatnej kontrekspertyzy rzeczoznawcy również podlega zwrotowi.
Uwaga na szybkie ugody. Propozycja „dopłacimy 2000 zł, jeśli podpisze Pan ugodę w tym tygodniu” niemal zawsze oznacza, że sprawa jest warta więcej. Ugoda ze zrzeczeniem się roszczeń zamyka drogę do jakichkolwiek dopłat — także wtedy, gdy po miesiącach ujawnią się nowe skutki wypadku. Przed podpisaniem skonsultuj treść dokumentu.
Co grozi sprawcy bez ważnego OC i jak działa regres UFG
Jazda pojazdem bez ważnej polisy OC jest karana niezależnie od tego, czy doszło do kolizji. Karę nakłada UFG, a jej wysokość zależy od rodzaju pojazdu oraz liczby dni pozostawania bez ochrony — dla samochodów osobowych stawka liczona jest jako wielokrotność minimalnego wynagrodzenia i rośnie z każdym kolejnym dniem przerwy w ubezpieczeniu. Fundusz identyfikuje takie przypadki przez porównanie bazy pojazdów zarejestrowanych w Polsce z bazą aktywnych polis, więc brak ciągłości ubezpieczenia wychodzi na jaw automatycznie, bez potrzeby zgłoszenia przez osoby trzecie. Kara ta jest niezależna od odpowiedzialności cywilnej za szkodę wyrządzoną w wypadku — właściciel pojazdu płaci ją nawet jeśli żadna kolizja nie miała miejsca, wyłącznie za sam fakt braku polisy w danym okresie.
Gdy sprawca bez polisy spowoduje kolizję, UFG wypłaca poszkodowanemu odszkodowanie w zastępstwie nieistniejącego ubezpieczyciela, a następnie uruchamia procedurę regresową wobec sprawcy. Regres oznacza żądanie zwrotu całej wypłaconej kwoty wraz z odsetkami — nie jest to kara administracyjna za brak polisy, lecz osobne roszczenie cywilne o zwrot konkretnej sumy wydanej na naprawę czy leczenie poszkodowanego. Średnia wartość jednego regresu przekroczyła w 2025 roku 22 tys. zł, co oznacza, że sprawca bez OC odpowiada realnie za całość kosztów zdarzenia, a nie za symboliczną grzywnę. Fundusz może dochodzić tej kwoty na drodze sądowej, a wyrok zaoczny w sprawach regresowych zdarza się często, gdy sprawca nie odpowiada na wezwania do zapłaty.
Suma wszystkich regresów, które UFG ma do odzyskania od nieubezpieczonych kierowców, sięga blisko 400 mln zł, co pokazuje skalę problemu na poziomie całego rynku, nie tylko pojedynczych przypadków. Roszczenie regresowe nie wygasa automatycznie wraz z upływem czasu — termin przedawnienia liczy się od dnia wypłaty odszkodowania przez Fundusz, a nie od dnia zdarzenia, więc sprawca może otrzymać wezwanie do zapłaty nawet kilka lat po kolizji. Egzekucja komornicza jest standardowym narzędziem, gdy dłużnik nie reguluje należności dobrowolnie po prawomocnym wyroku — obejmuje wynagrodzenie, rachunki bankowe oraz majątek ruchomy.
Odpowiedzialność majątkowa sprawcy bez OC nie ma górnego limitu analogicznego do sum gwarancyjnych z polisy — Fundusz dochodzi całej wypłaconej kwoty, niezależnie od jej wysokości. Brak polisy przy poważnym wypadku z obrażeniami ciała może więc oznaczać zadłużenie liczone w setkach tysięcy złotych, obciążające sprawcę na wiele lat.
Masz już decyzję ubezpieczyciela i nie wiesz, czy kwota jest prawidłowa?
Prześlij dokumenty do bezpłatnej analizy. Sprawdzimy kosztorys, zakres pominiętych roszczeń i terminy — i wskażemy, czy są podstawy do dopłaty.