Renta wyrównawcza po wypadku ma pokryć różnicę między tym, co poszkodowany zarabiałby, gdyby do zdarzenia nie doszło, a tym, co realnie może zarobić przy obecnym stanie zdrowia. Podstawą jest art. 444 § 2 Kodeksu cywilnego, a do uzyskania świadczenia wystarczy jedna z trzech przesłanek: całkowita lub częściowa utrata zdolności do pracy zarobkowej, zwiększenie się potrzeb związanych z leczeniem albo zmniejszenie widoków powodzenia na przyszłość. To świadczenie okresowe — odrębne od jednorazowego odszkodowania i zadośćuczynienia — a jego wysokość rzadko sprowadza się do prostego odjęcia jednej liczby od drugiej. Poniżej krok po kroku: komu renta przysługuje, jak się ją liczy, czym się ją dowodzi i gdzie najczęściej przegrywa się spór z ubezpieczycielem.
Podstawa roszczenia
Co mówi art. 444 § 2 k.c. i jak renta ma się do innych roszczeń
Przepis pozwala poszkodowanemu żądać od osoby odpowiedzialnej za szkodę odpowiedniej renty. Nie działa on jednak w oderwaniu — jego granice wyznacza art. 361 k.c., zgodnie z którym zobowiązany odpowiada za normalne następstwa zdarzenia, a naprawienie szkody obejmuje zarówno rzeczywisty ubytek w majątku, jak i korzyści, które poszkodowany mógłby osiągnąć, gdyby zdarzenia nie było. Utrata zarobków należy do tej drugiej kategorii: pieniądze nie zniknęły z konta, ale przestały do niego wpływać co miesiąc — dlatego renta, jako świadczenie okresowe, lepiej odwzorowuje taką szkodę niż jednorazowa wypłata.
Trzy roszczenia z tytułu uszkodzenia ciała działają niezależnie od siebie i można je dochodzić równolegle. Odszkodowanie z art. 444 § 1 k.c. pokrywa wydatki już poniesione lub konieczne do poniesienia i jest jednorazowe. Zadośćuczynienie z art. 445 k.c. kompensuje krzywdę niemajątkową — ból, cierpienie, ograniczenie aktywności — niezależnie od tego, ile poszkodowany zarabiał. Renta z art. 444 § 2 k.c. dotyczy wyłącznie utraconych zarobków i zwiększonych potrzeb. Przyjęcie zadośćuczynienia nie zaspokaja więc roszczenia o rentę, a odwrotnie również nie.
Formalnie dłużnikiem jest sprawca szkody, jednak w zdecydowanej większości spraw wypłatę realizuje zakład ubezpieczeń w ramach OC. Poszkodowany ma roszczenie bezpośrednie do ubezpieczyciela i nie musi najpierw pozywać sprawcy. Warto pamiętać, że gdy suma gwarancyjna z polisy ulegnie wyczerpaniu — co przy rentach wieloletnich nie jest scenariuszem czysto teoretycznym — odpowiedzialność za dalsze raty wraca bezpośrednio do sprawcy. Pełny katalog roszczeń przy uszczerbku na zdrowiu, w tym rentę, omawiamy szerzej przy odszkodowaniu za szkodę osobową.
Trzy formy świadczenia
Trzy przesłanki renty — wystarczy spełnić jedną
Przesłanki mają charakter alternatywny, nie kumulatywny. W praktyce często występują jednak obok siebie u tej samej osoby — wtedy ubezpieczyciel lub sąd ustala kilka składników jednej płatności, a odrzucenie jednej podstawy nie przesądza o losie pozostałych.
Renta wyrównawcza sensu stricto
Utrata zdolności zarobkowej rzadko jest zerojedynkowa. Częściowa utrata oznacza, że poszkodowany nie wróci do dawnego zawodu, ale może pracować gdzie indziej — dekarz z ograniczeniem ruchomości barku nie wejdzie na dach, lecz może objąć stanowisko w magazynie narzędzi, na ogół za niższą stawkę.
Renta na zwiększone potrzeby
Nie wymaga utraty zarobku. Należy się również osobie, która wróciła do pracy na dawnych warunkach, jeśli co miesiąc wydaje pieniądze na utrzymanie stanu zdrowia — rehabilitację, leki, opiekę.
Renta z tytułu utraconych perspektyw
Stosowana rzadziej — dotyczy sytuacji, w której wypadek przerwał konkretną, realną ścieżkę zawodową przed osiągnięciem pełnych zarobków, np. studenta ostatniego roku medycyny czy sportowca eliminowanego z rywalizacji.
Krąg uprawnionych
Renta nie tylko dla osób zatrudnionych na etacie
Przepis chroni zdolność zarobkową, a nie tytuł prawny zatrudnienia. Dlatego roszczenie przysługuje znacznie szerszemu gronu osób, niż zwykle się zakłada:
- przedsiębiorcy — wykazuje uszczerbek w dochodzie z działalności, nawet jeśli firma formalnie działa dalej
- osobie pracującej bez umowy — dowodzi się materiałem pośrednim: przelewami, korespondencją, zeznaniami świadków
- uczniowi i studentowi, który jeszcze nie zarabiał
- osobie prowadzącej gospodarstwo domowe — nieodpłatna praca przy dzieciach i domu ma wymierną wartość rynkową
- bezrobotnemu zarejestrowanemu w urzędzie pracy, jeśli realnie mógł podjąć zatrudnienie przed wypadkiem
- zleceniobiorcy — na podstawie umów i potwierdzeń wypłat od każdego zamawiającego osobno
Wyliczenie
Jak wylicza się wysokość renty wyrównawczej
Punktem wyjścia jest wynagrodzenie ze stanowiska, które poszkodowany zajmowałby dziś, gdyby kariera biegła bez przerwy — z uwzględnieniem siatki płac u pracodawcy, zapowiedzianych podwyżek i tego, jak awansowali współpracownicy o porównywalnym stażu. Gdy zakład pracy już nie istnieje, punktem odniesienia stają się statystyki przeciętnego wynagrodzenia w danej grupie zawodowej. Do podstawy wchodzą nie tylko pensja zasadnicza, lecz całość świadczeń o charakterze stałym: premie regulaminowe, dodatki, ryczałty, prowizje, a przy pracy sezonowej — wynik uśredniony w skali roku.
Rachunek liczy się na kwotach netto, bo renta ma odtworzyć realny ubytek w budżecie, a nie wartość księgową etatu — zaliczka na podatek i składki nigdy nie trafiały do kieszeni poszkodowanego. Od hipotetycznego dochodu odejmuje się to, co poszkodowany faktycznie zarabia po wypadku, oraz świadczenia pokrywające tę samą szkodę: rentę z tytułu niezdolności do pracy z ZUS, świadczenie rehabilitacyjne czy zasiłek chorobowy za okres objęty roszczeniem. Pominięcie renty ZUS w bilansie to najczęstszy błąd w samodzielnie sporządzanych wyliczeniach.
| Pozycja | Kwota miesięczna netto |
|---|---|
| Hipotetyczne wynagrodzenie (gdyby nie doszło do wypadku) | 5 800 zł |
| Aktualny dochód (praca na lżejszym stanowisku) | 1 900 zł |
| Renta z tytułu niezdolności do pracy z ZUS | 2 100 zł |
| Różnica — renta wyrównawcza | 1 800 zł |
Liczby mają charakter poglądowy — każdą pozycję trzeba wykazać dokumentem, a nie szacunkiem. Gdy do zdarzenia doszło w miejscu zatrudnienia, zasady przyznawania świadczeń z ZUS, które wchodzą do tego bilansu, opisujemy przy odszkodowaniu za wypadek przy pracy.
Renta wypłacana przez podmiot zobowiązany do naprawienia szkody korzysta ze zwolnienia z podatku dochodowego na podstawie art. 21 ust. 1 pkt 3c ustawy o PIT i nie stanowi tytułu do składek ZUS. We wniosku o rentę wyrównawczą kwotę żądania podaje się więc od razu jako wartość netto, bez dalszych odliczeń.
Co można wliczyć do renty na zwiększone potrzeby
Do tej kategorii zalicza się regularne, powtarzające się koszty, które przed wypadkiem nie istniały:
- opiekę i pomoc osób trzecich w czynnościach dnia codziennego, liczoną godzinowo
- rehabilitację, fizjoterapię i wizyty u specjalistów poza limitem NFZ
- leki, materiały opatrunkowe i środki przeciwbólowe stosowane na stałe
- dojazdy na zabiegi własnym lub wynajętym transportem
- zakup, serwis i wymianę sprzętu rehabilitacyjnego — wózka, protezy
- dietę specjalistyczną, jeśli wynika z zaleceń lekarskich
Opieka bliskich też ma wartość finansową. Zgodnie z utrwalonym orzecznictwem Sądu Najwyższego prawo do ekwiwalentu istnieje nawet wtedy, gdy opiekę sprawuje nieodpłatnie małżonek czy rodzic. Liczy się rynkowa wartość niezbędnych świadczeń, a nie fakt wystawienia rachunku.
Charakter świadczenia
Renta tymczasowa, dożywotnia i możliwość jej zmiany
Gdy w chwili wydania wyroku rozmiaru szkody nie da się jeszcze dokładnie ustalić, art. 444 § 3 k.c. pozwala przyznać rentę tymczasową — na czas, w którym stan zdrowia i rokowania nie są ustabilizowane. Przy urazach nieodwracalnych świadczenie ma charakter bezterminowy, a horyzont wypłat wyznacza zwykle wiek emerytalny; jego osiągnięcie nie gasi jednak roszczenia automatycznie, bo przerwana kariera obniża też przyszłą emeryturę — po przekroczeniu progu renta uzupełniająca pokrywa ten ubytek, tylko w innej wysokości.
Renta zasądzona raz nie jest przypieczętowana na zawsze. Art. 907 § 2 k.c. pozwala każdej ze stron żądać zmiany jej wysokości przy zmianie stosunków — mechanizm działa w obie strony, więc ubezpieczyciel może domagać się obniżenia raty, jeśli poszkodowany odzyskał część zdolności zarobkowej.
Możliwa jest też kapitalizacja renty na podstawie art. 447 k.c. — sąd może z ważnych powodów przyznać jednorazowe świadczenie zamiast okresowej renty, zwłaszcza gdy ma ono ułatwić podjęcie nowego zawodu lub uruchomienie działalności dostosowanej do niepełnosprawności. Cena tej decyzji jest jednoznaczna: wypłata kapitału gasi prawo do dalszych rat.
Ciężar dowodu
Jak dochodzić renty — dokumenty i procedura
Art. 6 k.c. przypisuje obowiązek dowiedzenia faktu temu, kto wywodzi z niego skutki prawne, czyli osobie żądającej renty. Sądowa furtka istnieje: art. 322 k.p.c. pozwala oszacować sumę, gdy ścisłe udowodnienie wysokości jest nader utrudnione — ale dotyczy to wyłącznie rozmiaru szkody, nie samej jej zasady. Bez względu na to, czy podstawą jest wypadek drogowy, czy inne zdarzenie, mechanizm dochodzenia renty przebiega podobnie. W sprawach o odszkodowanie za wypadek komunikacyjny renta jest jednym z kilku roszczeń zgłaszanych równolegle z zadośćuczynieniem, dlatego dokumentację warto przygotować kompleksowo.
Ustal podstawę roszczenia
Sprawdź, czy w grę wchodzi utrata zdolności zarobkowej, zwiększone potrzeby czy zmniejszenie widoków powodzenia — każda podstawa wymaga innych dowodów.
Zbierz dowody dochodu
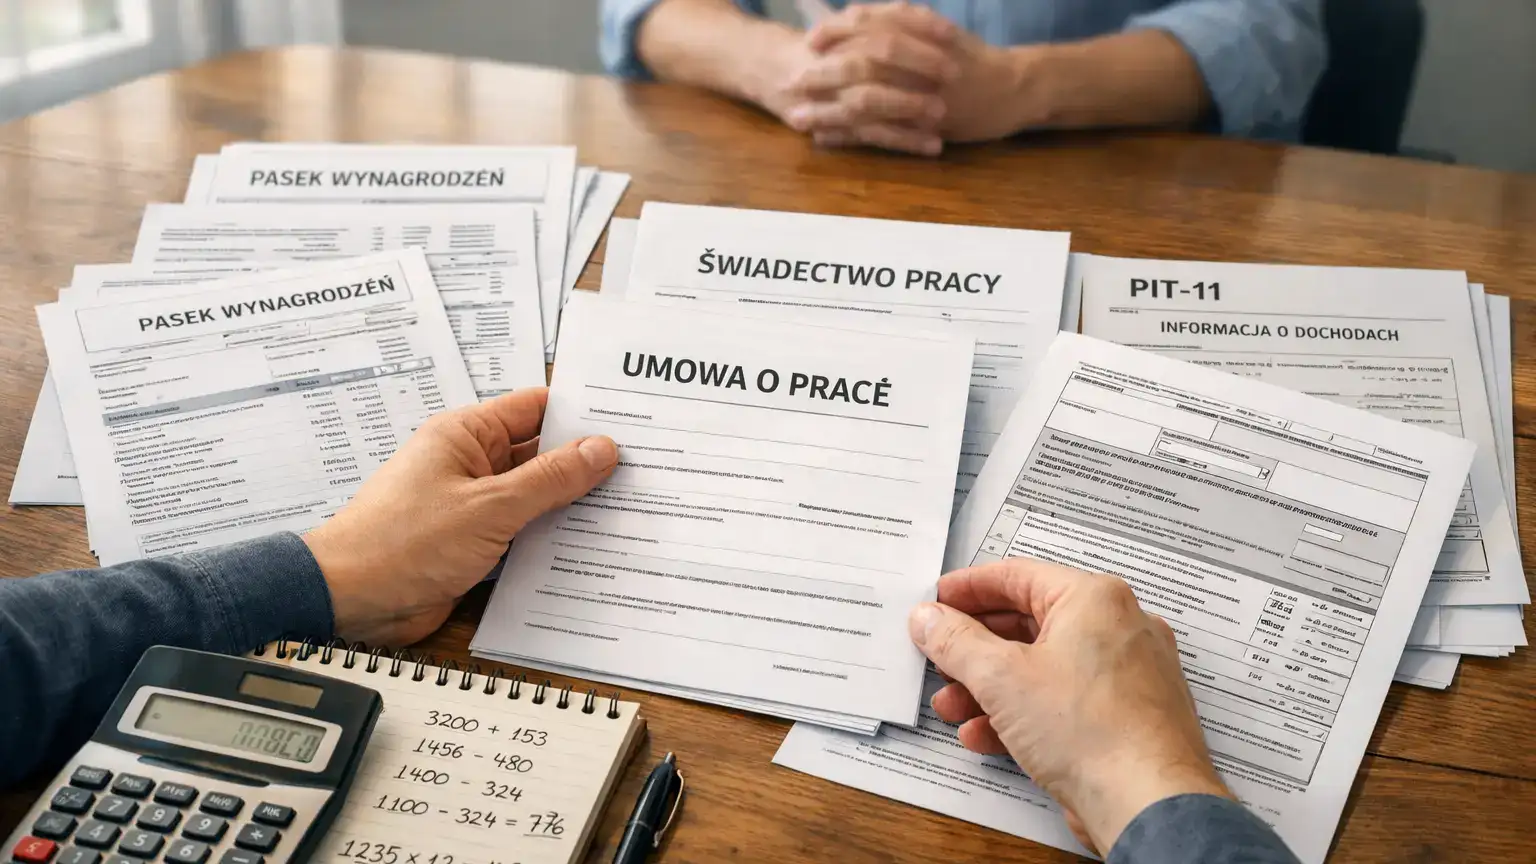
Umowę o pracę z aneksami, paski płacowe sprzed zdarzenia, PIT-11, a przy działalności gospodarczej — KPiR i faktury sprzedaży.
Uzyskaj opinię lekarza
Specjalista ocenia trwałość ograniczeń zdrowotnych i ich wpływ na możliwość wykonywania dotychczasowej pracy.
Sprawdź dostępne stanowiska
Biegły z zakresu rynku pracy wskazuje, jakie zatrudnienie pozostaje realnie osiągalne przy takich ograniczeniach i w danym regionie.
Udokumentuj zwiększone potrzeby
Rachunki, faktury i zestawienie godzin opieki prowadzone na bieżąco, nie odtwarzane z pamięci po fakcie.
Zgłoś żądanie i idź do sądu
Pisemnie do ubezpieczyciela lub pracodawcy, z wyliczeniem kwoty; przy odmowie pozew można połączyć z żądaniem zaległej renty za okres wsteczny i renty na przyszłość.
Gdzie ubezpieczyciele najczęściej zaniżają rentę
Zarzut przyczynienia się z art. 362 k.c. pojawia się w większości decyzji odmownych — brak zapiętych pasów czy pracy bez wymaganych środków ochrony bywa podstawą do obniżenia świadczenia nawet o 30–50 procent. Skuteczna odpowiedź polega nie na zaprzeczeniu samemu zachowaniu, lecz na wykazaniu opinią biegłego, w jakim zakresie realnie wpłynęło ono na rozmiar konkretnego urazu.
Drugim stałym argumentem jest teza, że poszkodowany nie wykorzystuje zachowanej sprawności i powinien się przekwalifikować. Kontrargumentem są udokumentowane odmowy pracodawców po rekrutacji, rejestracja w urzędzie pracy oraz opinia lekarza medycyny pracy o niedopuszczeniu do konkretnych czynności — realność oferty pracy ocenia się względem lokalnego rynku, wieku i wykształcenia, nie ogólnokrajowych statystyk.
Osobną pułapką jest ugoda podpisana na etapie likwidacji szkody z klauzulą zaspokojenia wszelkich roszczeń obecnych i przyszłych — taki dokument zamyka drogę do renty, chyba że uda się wykazać błąd co do stanu zdrowia w chwili jej zawarcia. Oświadczenie o uchyleniu się od skutków takiej ugody trzeba złożyć w ciągu roku od wykrycia błędu.
Renta a przedawnienie roszczenia
Podstawowy termin to 3 lata od dnia, w którym poszkodowany dowiedział się o szkodzie i osobie zobowiązanej — ale nie dłużej niż 10 lat od samego zdarzenia. Przy szkodzie wynikającej z przestępstwa termin wydłuża się do 20 lat, niezależnie od momentu powzięcia wiedzy, a roszczenia małoletniego nie przedawniają się wcześniej niż z upływem dwóch lat od uzyskania pełnoletności. Renta jako świadczenie okresowe ma swoją specyfikę: poszczególne raty przedawniają się osobno, licząc od dnia ich wymagalności, więc zwlekanie z żądaniem wyrównania za lata wsteczne kasuje najstarsze miesiące, nawet gdy sama zasada odpowiedzialności nie jest sporna.
Zgłoszenie roszczenia ubezpieczycielowi przerywa bieg terminu, który biegnie od nowa dopiero od dnia doręczenia pisemnego oświadczenia o przyznaniu lub odmowie świadczenia. Warto też pamiętać, że od 30 czerwca 2022 roku zawezwanie do próby ugodowej już nie przerywa biegu przedawnienia, a jedynie zawiesza go na czas trwania postępowania pojednawczego — to różnica, która potrafi zaskoczyć przy planowaniu terminów.
Masz podstawy do renty wyrównawczej?
Prześlij dokumentację medyczną i finansową do bezpłatnej analizy — sprawdzimy, czy w Twojej sprawie można żądać renty, ile mogłaby wynosić i jak ją prawidłowo wyliczyć.