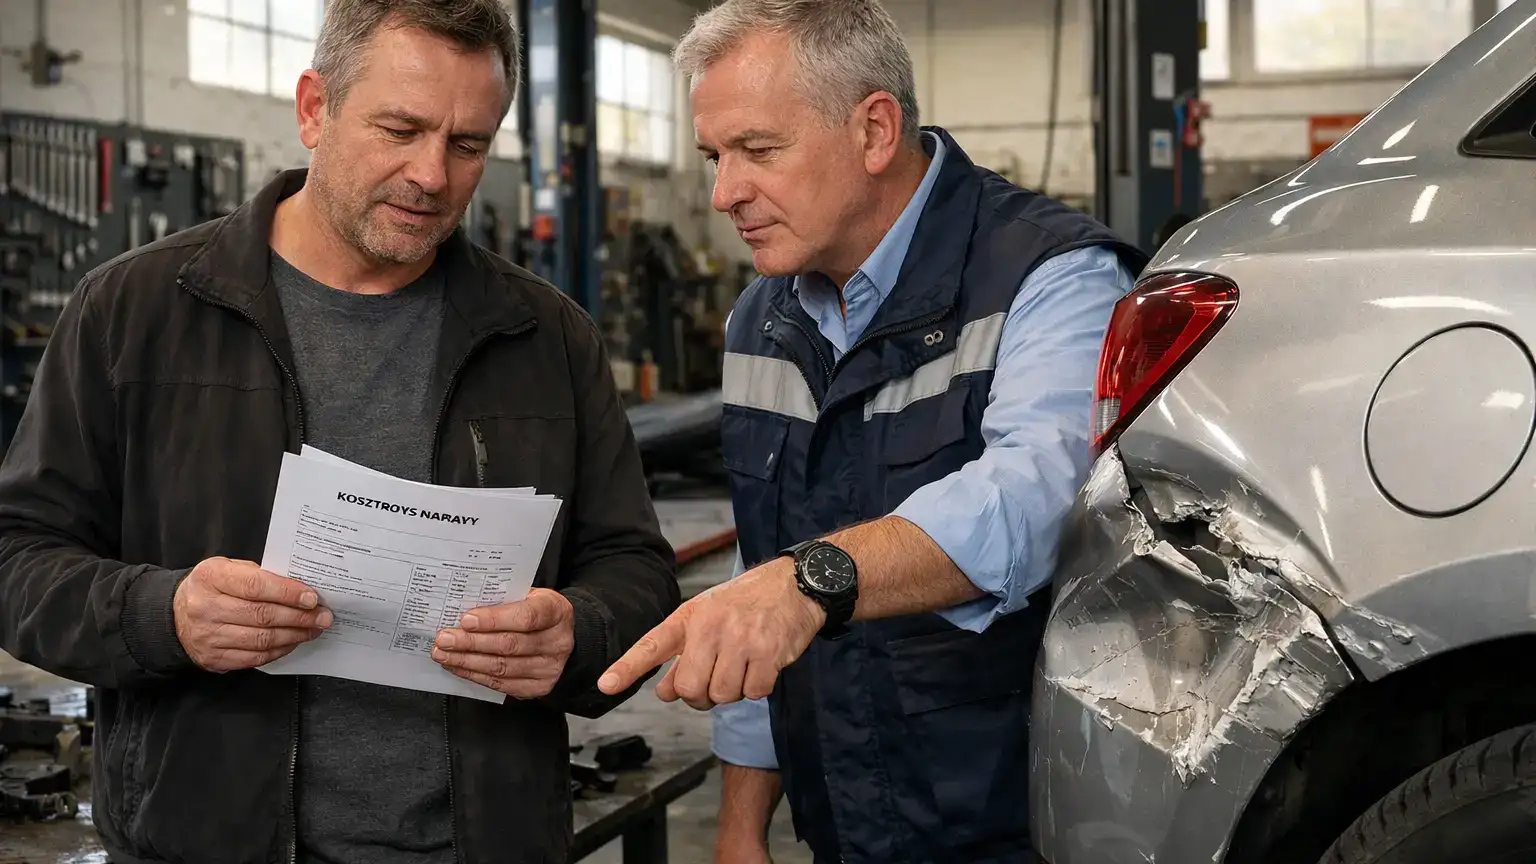
Kosztorys od ubezpieczyciela to dokument, który da się zweryfikować pozycja po pozycji — i właśnie tam najczęściej kryje się różnica między wypłatą a realnym kosztem naprawy samochodu. Zaniżenie rzadko wynika z jednego błędu: składa się na nie zwykle kilka drobnych korekt, takich jak niska stawka za roboczogodzinę, zamienniki zamiast części oryginalnych, potrącenia amortyzacyjne, rabaty, których poszkodowany nie ma gdzie zrealizować, oraz pominięte operacje — kalibracja elektroniki, cieniowanie lakieru czy demontaż elementów sąsiednich. Każdą z tych pozycji można zakwestionować, a przyjęcie pierwszej wypłaty nie zamyka drogi do dopłaty. Poniżej: jak czytać kosztorys, co o wycenie szkody mówią aktualne uchwały Sądu Najwyższego i rekomendacje nadzoru, które braki dają najmocniejszą podstawę reklamacji i kiedy opłaca się zamówić opinię rzeczoznawcy.
Skąd bierze się różnica
Dlaczego pierwsza wycena tak często nie pokrywa kosztów naprawy
Ubezpieczyciel sprawcy odpowiada w granicach odpowiedzialności cywilnej posiadacza pojazdu, a ta obejmuje pełne naprawienie szkody na zasadach Kodeksu cywilnego (art. 361 i 363 k.c.). Przy szkodzie częściowej oznacza to pokrycie kosztów niezbędnych i ekonomicznie uzasadnionych, by samochód wrócił do stanu sprzed zdarzenia. Formuła brzmi jednoznacznie. Problem zaczyna się wtedy, gdy trzeba ją przełożyć na liczby — bo robi to system kosztorysowy, w którym parametry ustawia likwidator: stawkę robocizny, klasę części, poziom materiałów lakierniczych i zakres operacji.
Kosztorys nie jest więc wyrokiem. To propozycja, którą można sprawdzić.
Ten sam mechanizm spotykamy przy innych szkodach majątkowych — zalaniach, pożarach, kradzieżach — dlatego weryfikację zaniżonych wycen szkód w mieniu prowadzimy według jednej zasady: każda pozycja kalkulacji musi mieć pokrycie w realnych kosztach na rynku lokalnym poszkodowanego.
Po czym poznać, że ubezpieczyciel policzył za mało
Pierwszy sygnał daje sam wygląd dokumentu. Wyliczenie szkody bocznej czy przodu pojazdu zamknięte na dwóch–trzech stronach to zwykle wycena okrojona, bo pełna kalkulacja z systemu eksperckiego rozbija naprawę na kilkadziesiąt pozycji. Brak fotografii uszkodzeń w załączniku oznacza, że kwota powstała na podstawie opisu zgłoszenia, a nie oględzin. Podejrzenie budzi też decyzja wysłana w ciągu kilku dni, z kwotą zaokrągloną i bez szczegółowego wykazu operacji. Warto sprawdzić, czy uszkodzenia widoczne w protokole oględzin w ogóle znalazły odzwierciedlenie w kalkulacji — elementy ukryte, odkrywane dopiero po demontażu, bywają pomijane w całości.
Najbardziej praktyczny test jest prosty: jeśli warsztat odmawia naprawy za kwotę z decyzji, wycena nie przywraca pojazdu do stanu sprzed szkody. Poszkodowany nie musi na tym etapie znać techniki kalkulacji — wystarczy, że zestawi dokument z realiami rynku.
Porównanie zacznij od uzyskania pełnej wersji kalkulacji, a nie skróconego pisma z kwotą. Ubezpieczyciel ma obowiązek udostępnić dokumenty, na podstawie których ustalił wysokość świadczenia (art. 29 ustawy o działalności ubezpieczeniowej i reasekuracyjnej): wydruk kosztorysu z systemu eksperckiego z numerami operacji i czasami normatywnymi, protokół oględzin oraz dokumentację zdjęciową. Z tym kompletem idziesz do wybranego warsztatu i prosisz o kalkulację tego samego zakresu uszkodzeń, najlepiej w tym samym systemie — wtedy porównujesz pozycja po pozycji, a nie tylko sumy końcowe.
Znaczenie ma też tryb rozliczenia. Przy metodzie kosztorysowej wypłata następuje bez faktur i to ten wariant jest najczęściej zaniżany, bo nikt nie weryfikuje, czy za wypłaconą kwotę da się naprawić auto. Metoda serwisowa opiera się na fakturze za wykonaną naprawę i zwykle kończy się wyższą kwotą, ale wymaga wyłożenia pieniędzy albo warsztatu rozliczającego się bezgotówkowo. Rekomendacje Komisji Nadzoru Finansowego dotyczące likwidacji szkód komunikacyjnych, stosowane przez ubezpieczycieli od listopada 2022 roku, wymagają, by w obu metodach obowiązywały te same kryteria wyceny części, materiałów i robocizny. Wybór trybu należy do poszkodowanego.
Przykład poglądowy
Gdzie w kosztorysie naprawy ukrywa się różnica
Zaniżenie rzadko widać w kwocie końcowej. Widać je dopiero wtedy, gdy zestawi się kalkulację ubezpieczyciela z kosztorysem niezależnym. Poniższe porównanie dotyczy typowej naprawy boku samochodu kompaktowego — wymiana i lakierowanie drzwi, naprawa błotnika, wymiana lusterka z kamerą.
| Pozycja | Kalkulacja ubezpieczyciela (netto) | Kosztorys niezależny (netto) |
|---|---|---|
| Robocizna blacharska — 12 rbh | 1 320 zł (stawka 110 zł) | 2 400 zł (stawka 200 zł) |
| Robocizna lakiernicza — 8 rbh | 880 zł (stawka 110 zł) | 1 600 zł (stawka 200 zł) |
| Części | 3 200 zł (zamienniki, potrącenie 20%) | 5 400 zł (nowe części oryginalne) |
| Materiały lakiernicze | 900 zł (korekta 40%) | 1 500 zł |
| Kalibracja kamery i systemów wspomagania | pominięta | 650 zł |
| Cieniowanie elementów sąsiednich | pominięte | 700 zł |
| Razem netto / brutto | 6 300 zł / 7 749 zł | 12 250 zł / 15 067,50 zł |
Kwoty mają charakter poglądowy i pokazują mechanizm — w konkretnej sprawie każdą pozycję odnosi się do realnych cen w miejscu zamieszkania poszkodowanego. Prawidłowość jest jednak stała: żadna z korekt z osobna nie wygląda drastycznie, a razem potrafią obniżyć wypłatę niemal o połowę.
Stawka za roboczogodzinę: skąd wziąć ceny z twojej okolicy
To najprostszy i najczęstszy sposób obniżenia kalkulacji. Według danych zebranych przez Polską Izbę Motoryzacji od 157 warsztatów blacharsko-lakierniczych średnia stawka za roboczogodzinę wynosiła pod koniec 2024 roku ponad 220 zł netto, przy rozpiętości od około 110 do 385 zł. W kalkulacjach szkód z OC wciąż pojawiają się tymczasem stawki bliskie dolnej granicy tego przedziału, a w części regionów nawet niższe — stosowane tak samo dla kilkuletniego auta popularnej marki, jak dla samochodu premium serwisowanego w ASO.
Rekomendacje KNF wiążą wysokość stawki z cenami warsztatów działających na rynku lokalnym, rozumianym jako gmina lub powiat, w którym mieszka poszkodowany, i to takich, które są w stanie przywrócić pojazd do stanu sprzed zdarzenia — a nie z wewnętrznymi tabelami zakładu ubezpieczeń czy cennikiem sieci partnerskiej. Orzecznictwo sądów powszechnych konsekwentnie przyjmuje, że punktem odniesienia są stawki przeciętne na tym rynku, a nie najniższe dostępne, więc poszkodowany nie ma obowiązku szukać najtańszego wykonawcy.
Jak zdobyć dowód na stawki z twojego powiatu
Potrzebujesz trzech pisemnych ofert z warsztatów działających w miejscu zamieszkania lub w sąsiedniej gminie — z datą, pieczątką i podpisem, bo ustna informacja telefoniczna nie ma wartości dowodowej. Każda oferta powinna rozbijać cenę osobno na prace blacharskie, mechaniczne i lakiernicze, ponieważ ubezpieczyciele często przyjmują jedną uśrednioną kwotę dla wszystkich rodzajów robocizny, choć lakiernictwo jest zwykle najdroższą pozycją godzinową. Zbieraj oferty z warsztatów zdolnych wykonać naprawę powypadkową w pełnym zakresie; przy młodym aucie na gwarancji — także z autoryzowanej stacji obsługi. Zestawienie trzech takich dokumentów obok pozycji z kalkulacji pokazuje różnicę na każdej godzinie pracy, a pomnożone przez normatywny czas naprawy daje konkretną kwotę zaniżenia do wskazania w piśmie.
Części zamienne
Amortyzacja, zamienniki i rabaty, czyli gdzie znikają pieniądze
W kalkulacji naprawy blacharskiej wartość części i materiałów przewyższa zwykle wartość robocizny, więc każda manipulacja przy ich cenie daje szybszy efekt niż obniżenie stawki godzinowej. Zakłady ubezpieczeń korzystają z trzech dźwigni. Każda działa na innym poziomie dokumentu i każdą podważa się innym argumentem — dlatego w reklamacji trzeba je rozdzielić, zamiast kwestionować odszkodowanie jedną ogólną formułą.
| Mechanizm obniżenia wyceny | Jak wygląda w kosztorysie | Czym go podważyć |
|---|---|---|
| Potrącenie amortyzacyjne | procent odjęty od ceny nowej części, często 30–50% przy autach kilkunastoletnich | uchwała SN III CZP 80/11 — ubezpieczyciel musi wykazać kwotowy wzrost wartości pojazdu po naprawie |
| Zamienniki zamiast oryginałów | klasa części zmieniona z O na tańszą albo brak oznaczenia i numeru katalogowego | historia serwisowa i stan auta przed kolizją; żądanie numerów katalogowych każdej części |
| Rabaty i „urealnienie cen” | procentowy upust na części i materiał lakierniczy z umów ubezpieczyciela z hurtowniami | uchwała SN III CZP 32/24 i rekomendacje KNF — rabat tylko realnie dostępny i niesprzeczny z interesem poszkodowanego |
Skąd się bierze potrącenie 40% i kiedy jest bezpodstawne
Uzasadnieniem amortyzacji ma być teza, że montaż fabrycznie nowego elementu w wyeksploatowanym aucie podnosi jego wartość rynkową ponad stan sprzed kolizji. Uchwała składu siedmiu sędziów Sądu Najwyższego z 12 kwietnia 2012 r. (III CZP 80/11) przesądziła, że odszkodowanie z OC obejmuje niezbędne i ekonomicznie uzasadnione koszty nowych części i materiałów, a jeśli ubezpieczyciel twierdzi, że ich montaż zwiększył wartość auta, to on musi to wykazać. W typowym dokumencie widnieje tymczasem sucha rubryka „amortyzacja części 40%” — bez wyceny pojazdu przed szkodą i po naprawie, bez wskazania, o ile złotych miałaby wzrosnąć jego wartość. Taki zapis jest deklaracją, nie dowodem, i w piśmie należy zażądać jego rozliczenia kwotowo wraz z metodą wyceny.
Wiek samochodu nie jest dowodem wzbogacenia. Żeby obniżyć odszkodowanie o „zużycie” części, ubezpieczyciel musi wykazać, że po naprawie auto jest warte więcej niż przed kolizją — a nie tylko, że jest starsze.
Realna podstawa do potrącenia istnieje wąsko: gdy wymieniany element był przed zdarzeniem skorodowany, pęknięty albo nosił ślady wcześniejszej, niedokończonej naprawy — i musi to wynikać z dokumentacji zdjęciowej.
Litery O, Q, P przy numerze części — co oznaczają
Symbol O przypisany jest części dostarczonej przez producenta pojazdu, w jego opakowaniu i z jego logo, wraz z numerem katalogowym marki. Litera Q oznacza część o jakości oryginalnej bez logo producenta pojazdu, wytwarzaną zwykle przez dostawcę pierwszego montażu. Oznaczenia z literą P to kolejne poziomy zamienników o malejącym stopniu potwierdzenia jakości; szczegóły różnią się nieco między systemami kosztorysowymi. Brak litery i numeru katalogowego przy pozycji oznacza, że nie da się ustalić, co ubezpieczyciel wycenił — i już sam ten fakt uzasadnia reklamację pozycji.
Wiek pojazdu nie przesądza automatycznie o prawie do oryginałów. Decyduje możliwość odtworzenia stanu technicznego i estetycznego sprzed zdarzenia. Argumentacja jest najmocniejsza, gdy auto ma udokumentowaną historię obsługi w autoryzowanej stacji, niski przebieg, komplet elementów fabrycznych i brak wcześniejszych napraw powypadkowych — dowodem są faktury serwisowe, wpisy w książce i protokół oględzin potwierdzający oryginalną powłokę lakierową. Uczciwie trzeba dodać, że gdy uszkodzony element był już wcześniej nieoryginalny, sąd może uznać, że część porównywalnej jakości przywraca stan sprzed szkody.
Rabaty z sieci partnerskiej — tylko gdy są realnie dostępne
Upusty na części i materiał lakierniczy, doliczane w kosztorysie pod nazwą „urealnienie cen”, wynikają z umów zakładu ubezpieczeń z hurtowniami i warsztatami partnerskimi. Sąd Najwyższy w uchwale z 6 października 2022 r. (III CZP 119/22) wskazał, że w pojęciu niezbędnych i ekonomicznie uzasadnionych kosztów naprawy nie mieści się żaden automatyzm. W uchwale z 24 września 2025 r. (III CZP 32/24) doprecyzował, że rabaty można uwzględnić tylko wtedy, gdy skorzystaniu z nich nie sprzeciwia się uzasadniony interes poszkodowanego — a taki interes zachodzi na przykład, gdy auto jest na gwarancji, było serwisowane w ASO albo sieć partnerska jest daleko od miejsca zamieszkania. Rekomendacje KNF idą dalej i wprost zakazują ubezpieczycielom powoływania się na rabaty obowiązujące we współpracujących z nimi warsztatach i punktach sprzedaży.
W piśmie reklamacyjnym żąda się więc konkretów: nazwy i adresu dostawcy działającego w okolicy poszkodowanego, gotowego sprzedać części po obniżonej cenie i dostarczyć je do wybranego warsztatu, listy numerów katalogowych objętych rabatem oraz terminu dostępności. Jeśli ubezpieczyciel tych danych nie wskaże, rabat nie ma pokrycia w rzeczywistości.
Czego brakuje w wycenie: lakier, kalibracja, demontaż
Poza stawką i częściami działa trzecia, najmniej widoczna dźwignia: usuwanie z kalkulacji całych operacji technologicznych albo skracanie ich czasu normatywnego. Te pozycje nie są uszkodzeniem, które widać na zdjęciu, więc trudniej je zauważyć — a bez nich naprawa jest albo niewykonalna, albo niezgodna z instrukcją producenta.
Lakierowanie i materiał lakierniczy
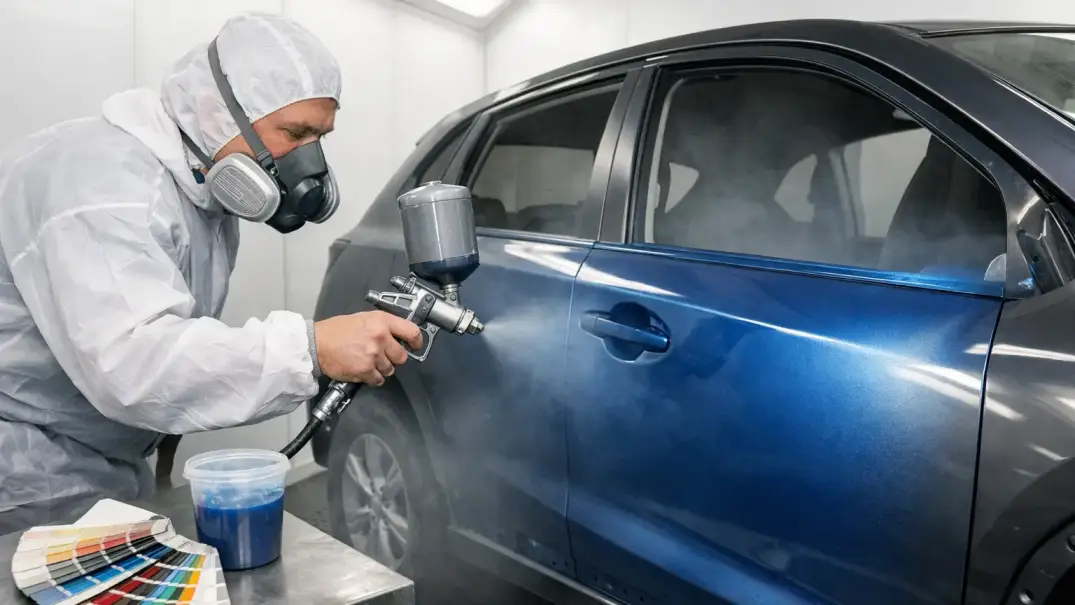
Materiał lakierniczy wyliczany jest wskaźnikowo od czasu pracy lakiernika, więc każde obcięcie godzin lakierniczych automatycznie obniża też pozycję materiałową — dwa razy na tej samej operacji. Często dochodzi do tego procentowa „korekta” materiałów. Z kalkulacji wypada zwykle cieniowanie na elementach sąsiadujących, bez którego nowo lakierowany błotnik będzie różnił się odcieniem od drzwi, szczególnie przy lakierach metalicznych, perłowych i trójwarstwowych. Pomijane są także druga warstwa lakieru bezbarwnego, lakierowanie krawędzi i stref zakrytych po montażu, wnętrza słupków oraz powierzchni przylegających. Konieczność tych operacji wykazuje się kartą technologiczną systemu lakierniczego stosowanego przez warsztat oraz kodem koloru z tabliczki znamionowej, który wskazuje typ powłoki. Przy naprawach dachu, klapy i progów dochodzą lakierowanie stron niewidocznych, powłoki antykorozyjne i masa uszczelniająca szwy.
Kalibracja systemów wspomagania i geometria
Wymiana szyby czołowej, zderzaka, lusterka, reflektora lub elementu zawieszenia w pojeździe z systemami wspomagania jazdy pociąga za sobą kalibrację czujników, kamer i radarów. Producenci przewidują procedurę statyczną na tablicach wzorcowych albo dynamiczną na drodze, a część modeli wymaga obu — każda zajmuje odrębny czas i wymaga urządzenia diagnostycznego z oprogramowaniem marki. Po naprawie elementów nośnych pomiar i regulacja geometrii kół to pozycja techniczna, nie usługa dodatkowa, bo od niej zależy poprawne działanie czujnika kąta skrętu i systemu utrzymania pasa ruchu. Dowodem jest wydruk instrukcji naprawczej producenta dla konkretnego numeru VIN, wskazujący kalibrację jako obowiązkową po danej czynności.
Demontaż, części jednorazowe i płyny
Demontaż i montaż to osobne pozycje, liczone dla każdego elementu, który trzeba zdjąć, by dojść do miejsca naprawy. Zaniżenie polega na policzeniu wymiany błotnika bez zdjęcia sąsiednich poszyć albo lakierowania drzwi bez wyjęcia szyby i klamki. Osobno wycenia się elementy jednorazowe — klipsy, spinki, nity zrywalne, śruby o kontrolowanym momencie dokręcenia, uszczelki, taśmy montażowe — których producent zakazuje używać ponownie; ich wykaz generuje katalog producenta przy wybranej operacji. Dochodzą płyny i czynniki: chłodniczy z klimatyzacji, płyn chłodzący, olej w układzie kierowniczym, a także utylizacja uszkodzonych części i odpadów lakierniczych.
Przy uszkodzeniach nadwozia nośnego naprawa wymaga pomiaru na urządzeniu elektronicznym przed rozpoczęciem prac i kontrolnego po ich zakończeniu, a jeśli uszkodzeniu uległy elementy nośne lub układy bezpieczeństwa, pojazd musi przejść dodatkowe badanie techniczne po wypadku. Holowanie, parkowanie do czasu oględzin oraz najem samochodu zastępczego na czas technologicznej naprawy i oczekiwania na części to osobne koszty likwidacji szkody, które wykazuje się fakturami i zaświadczeniem warsztatu o terminach dostawy.
Stan orzecznictwa
Auto już naprawione albo sprzedane — kosztorys i VAT
Uchwała z 24 września 2025 r. (III CZP 32/24) przyjęła, że odszkodowanie można ustalić jako równowartość hipotetycznych kosztów naprawy także wtedy, gdy poszkodowany już naprawił samochód. Rok wcześniej skład siedmiu sędziów w uchwale z 11 września 2024 r. (III CZP 65/23) zajął stanowisko odwrotne — że po naprawie lub sprzedaży auta wyliczenie kosztorysowe nie jest uzasadnione. Z kolei uchwała siedmiu sędziów z 8 maja 2024 r. (III CZP 142/22) wskazała, że gdy poszkodowany poniósł już koszty naprawy, odszkodowanie powinno im odpowiadać, chyba że są oczywiście nieuzasadnione, i nie zależy od rabatów dostępnych u partnerów ubezpieczyciela. Praktyczny wniosek: po naprawie wykonanej drożej, niż przewidywała kalkulacja, można wystąpić o dopłatę do rzeczywistego, udokumentowanego kosztu.
Rozbieżność uchwał Sądu Najwyższego oznacza, że wynik sprawy zależy dziś od jakości dokumentacji. Jeśli naprawiasz auto przed zakończeniem sporu, zachowaj fakturę z rozbiciem na części i robociznę, zdjęcia uszkodzeń sprzed naprawy oraz kosztorys niezależny. Jeśli sprzedajesz uszkodzony pojazd — najpierw zabezpiecz dowody jego stanu i wartości.
Przy rozliczeniu kosztorysowym odszkodowanie co do zasady obejmuje podatek VAT, chyba że poszkodowany może go odliczyć w ramach działalności. Wyjątek wprowadziła uchwała III CZP 32/24: jeżeli auto zostało już naprawione, a zapłacona cena nie zawierała VAT, podatku nie dolicza się do odszkodowania. Przy naprawie „bez faktury” trzeba więc liczyć się z wypłatą w kwocie netto.
Szkoda całkowita — kiedy kwalifikacja obniża wypłatę
Gdy koszt naprawy przewyższa wartość samochodu sprzed kolizji, ubezpieczyciel uznaje szkodę za całkowitą i wypłaca różnicę między wartością auta przed zdarzeniem a wartością wraku. Zaniżenie przybiera tu odwrotną postać: wartość rynkowa pojazdu bywa zaniżona, a wartość pozostałości zawyżona. Rekomendacje KNF wymagają, by przy badaniu, czy szkoda jest całkowita, stosować te same kryteria wyceny co przy szkodzie częściowej. Sprawdź, czy wycena uwzględnia wyposażenie dodatkowe, przebieg i stan techniczny, i porównaj wynik z ogłoszeniami podobnych aut. Jeśli ubezpieczyciel wycenia wrak wysoko, rozsądnie jest poprosić o wskazanie nabywcy gotowego zapłacić tę kwotę.
Procedura
Jak podważyć zaniżoną wycenę krok po kroku
Postępowanie zaczyna się od prawidłowego zgłoszenia — jeśli dopiero jesteś na tym etapie, zobacz, jak krok po kroku zgłosić szkodę z OC sprawcy. Ubezpieczyciel ma 30 dni od zawiadomienia na wypłatę, a gdy wyjaśnienie okoliczności jest utrudnione — do 90 dni (art. 14 ustawy o ubezpieczeniach obowiązkowych). Kiedy decyzja już jest, a kwota nie wystarcza na naprawę, działaj w tej kolejności.
Zażądaj pełnych akt szkody
Kosztorys z kodami części, czasami normatywnymi i stawkami, protokół oględzin oraz zdjęcia — na podstawie art. 29 ustawy o działalności ubezpieczeniowej.
Zbierz dowody z rynku lokalnego
Trzy pisemne oferty warsztatów z gminy lub powiatu, ceny części oryginalnych, instrukcje producenta dla numeru VIN.
Zleć kosztorys niezależny
Przy sporze o kilka tysięcy złotych to najmocniejszy dowód — z własną kwotą naprawy, nie tylko listą zastrzeżeń.
Złóż reklamację
Pisemnie, z numerem szkody, odniesieniem do każdej pozycji osobno, kwotą dopłaty i numerem rachunku.
Skorzystaj z Rzecznika Finansowego
Po odrzuceniu reklamacji — wniosek o postępowanie interwencyjne albo polubowne.
Pozwij o dopłatę
W sądzie wysokość szkody ocenia biegły; żądasz też odsetek za opóźnienie od dnia, w którym świadczenie powinno zostać wypłacone.
Opinia rzeczoznawcy czy odwołanie? Co się bardziej opłaca
Prywatna ekspertyza to wydatek najczęściej od kilkuset do około półtora tysiąca złotych — mniej za samą weryfikację kalkulacji, więcej za pełną opinię z oględzinami pojazdu i własną dokumentacją fotograficzną. Decyzję podejmuje się przez zestawienie ceny opinii ze spodziewaną dopłatą: przy sporze o kilkaset złotych wydatek zjada cały efekt, przy różnicy rzędu kilku tysięcy zwraca się wielokrotnie. Zlecając ekspertyzę, zażądaj, by zawierała własną kwotę naprawy, a faktura opisywała usługę jako weryfikację kosztorysu w sprawie o oznaczonym numerze szkody. Koszt ekspertyzy, która była potrzebna do ustalenia wysokości roszczenia, może być dochodzony od ubezpieczyciela sprawcy jako element szkody — oczekują tego także rekomendacje KNF. Przy szkodzie likwidowanej z własnego autocasco jest to trudniejsze, bo granice odpowiedzialności wyznaczają warunki umowy.
Reklamacja — termin i skutek milczenia ubezpieczyciela
Pismo skierowane do zakładu ubezpieczeń ma status reklamacji, co uruchamia termin 30 dni na odpowiedź, przedłużalny do 60 dni w sprawach szczególnie skomplikowanych i wyłącznie po uprzednim zawiadomieniu klienta. Brak odpowiedzi w terminie oznacza, że reklamację uważa się za rozpatrzoną zgodnie z wolą klienta — dlatego dokument musi kończyć się konkretną kwotą dopłaty i numerem rachunku, a nie prośbą o ponowne pochylenie się nad sprawą. Odsetki za opóźnienie liczy się od dnia następującego po upływie ustawowego terminu na wypłatę i wskazuje w żądaniu osobną pozycją.
Po odmowie: Rzecznik Finansowy, pozew albo cesja
Po podtrzymaniu decyzji otwierają się trzy drogi. Wniosek o interwencję Rzecznika Finansowego jest bezpłatny i kończy się stanowiskiem, które nie wiąże ubezpieczyciela, ale bywa impulsem do korekty wypłaty. Postępowanie polubowne przy Rzeczniku wymaga niewielkiej opłaty i zgody obu stron. W procesie opłata od pozwu przy roszczeniach do 20 000 zł jest stała i zależy od progu wartości sporu, powyżej wynosi 5% dochodzonej kwoty, a realnym obciążeniem bywa zaliczka na opinię biegłego sądowego, zwracana przy wygranej razem z kosztami zastępstwa procesowego.
Gdy kwota sporu jest na tyle niska, że ryzyko kosztów przewyższa możliwą korzyść, rozwiązaniem bywa cesja wierzytelności — przeniesienie roszczenia na warsztat, który rozlicza się wykonaną naprawą, albo na podmiot odkupujący roszczenia. Cesjonariusz przejmuje spór wraz z kosztami, ale poszkodowany traci kontrolę nad sprawą i nie może już dochodzić tego samego roszczenia we własnym imieniu.
O terminach warto pamiętać od początku. Roszczenie o naprawienie szkody przedawnia się co do zasady z upływem 3 lat od dnia, w którym poszkodowany dowiedział się o szkodzie i osobie zobowiązanej, nie później niż 10 lat od zdarzenia, a gdy szkoda wynikła z przestępstwa — 20 lat. Zgłoszenie roszczenia ubezpieczycielowi przerywa bieg przedawnienia. Dopłaty można więc dochodzić także po latach, ale każdy miesiąc zwłoki utrudnia odtworzenie stanu auta.
Czego nie robić, dopóki spór o wycenę trwa
- nie podpisuj ugody ani oświadczenia o zaspokojeniu wszystkich roszczeń, dopóki nie sprawdzisz kalkulacji
- nie naprawiaj auta „na szybko” bez faktury z rozbiciem na części i robociznę
- nie sprzedawaj uszkodzonego samochodu bez zdjęć, opisu uszkodzeń i niezależnej wyceny
- nie opieraj odwołania na ogólnym niezadowoleniu — kwestionuj konkretne pozycje i podawaj kwoty
- nie zakładaj, że przyjęcie pierwszej wypłaty zamyka sprawę — bez ugody dopłata nadal jest możliwa
Różnice między pierwszą decyzją a końcową wypłatą potrafią być duże. W jednej z prowadzonych przez nas spraw o szkodę rzeczową wypłata wzrosła z 14,7 tys. do 68 tys. zł — podobne przykłady opisujemy wśród wyników uzyskanych dla naszych klientów.
Pamiętaj też, że kosztorys auta to tylko część roszczeń po kolizji. Jeśli w zdarzeniu ktoś doznał obrażeń, obok dopłaty za naprawę można dochodzić zadośćuczynienia, zwrotu kosztów leczenia i utraconych dochodów — pełny katalog świadczeń omawiamy przy odszkodowaniu za wypadek komunikacyjny.
Bezpłatna weryfikacja
Prześlij kosztorys ubezpieczyciela do sprawdzenia
Wystarczy decyzja i kalkulacja naprawy. Sprawdzimy stawki, części, rabaty i pominięte operacje oraz ocenimy, o jaką dopłatę warto walczyć.