Po zalaniu mieszkania poszkodowany może zgłosić szkodę z własnej polisy mieszkaniowej albo żądać pieniędzy od sprawcy, czyli sąsiada lub jego ubezpieczyciela z OC. Jeśli woda popłynęła z pionu wodociągowego albo przez dach, roszczenie kieruje się do wspólnoty mieszkaniowej, zarządcy lub ich ubezpieczyciela. Którą drogę wybrać, zależy od źródła wycieku i od OWU. To one rozstrzygają, czy polisa obejmuje na przykład cofnięcie się ścieków z kanalizacji. Wysokość wypłaty w dużej mierze zależy od tego, co poszkodowany zrobi przed remontem. Potrzebne są zdjęcia i filmy zniszczeń, zachowane elementy pozwalające ustalić przyczynę zalania oraz kosztorys lub faktury. Bez tych dowodów trudno zakwestionować wycenę ubezpieczyciela, również w części dotyczącej osuszania.
Woda kapie z sufitu: co zrobić w pierwszej godzinie
Zanim dotkniesz mokrych ścian, mebli czy podłogi, wyłącz w rozdzielnicy obwody zalewanych pomieszczeń. Woda przesiąkająca przez strop trafia do puszek instalacyjnych, opraw oświetleniowych i gniazdek, a mokra posadzka przewodzi prąd do stóp. Jeśli rozdzielnica wisi w strumieniu wody albo stoisz w kałuży, nie sięgaj do niej. Wezwij elektryka lub pogotowie energetyczne. Potem zakręć główny zawór przy wodomierzu, bo wyciek może pochodzić z twojej własnej instalacji, na przykład z pękniętego wężyka baterii lub węża pralki.
Gdy woda leci z sufitu, jej źródło zwykle znajduje się piętro wyżej. Zapukaj do sąsiada i poproś o zakręcenie zaworów oraz wyłączenie pralki i zmywarki. Właściciel często nie wie o problemie, bo nieszczelność pod wanną albo w bruździe ściennej nie daje u niego widocznych objawów. Jeśli nikt nie otwiera, sprawdź także wyższe kondygnacje, ponieważ woda spływa wzdłuż przepustów rur i może ominąć jedno mieszkanie. Przy pustym lokalu wodę da się odciąć zaworem na pionie w piwnicy. Robi to konserwator lub administrator, bo zamknięcie pionu odcina wodę całemu ciągowi mieszkań.
Najpierw wynieś z zasięgu wody elektronikę, dokumenty i rzeczy z tkanin, które najszybciej chłoną wilgoć. Meble, których nie da się przesunąć, podnieś na klocki lub zabezpiecz folią, żeby płyta wiórowa nie zassała wody od spodu. Pod strumień z sufitu ustaw wiadra i miski, a rozlaną wodę zbieraj ręcznikami, mopem lub odkurzaczem piorącym z funkcją zasysania cieczy. Zwykłego odkurzacza nie używaj, bo woda dostanie się do silnika.
Numer pogotowia technicznego administracji lub spółdzielni zwykle wisi na tablicy ogłoszeń przy wejściu do klatki. Jeśli wyciek trwa, a nikt nie odbiera, dzwoń pod 112. Straż pożarna może otworzyć zamknięty lokal sprawcy przy udziale policji.
Własna polisa czy OC sprawcy, czyli skąd wziąć pieniądze
Gdy wodę puścił sąsiad, poszkodowany ma trzy źródła pieniędzy: własne ubezpieczenie mieszkania, polisę OC w życiu prywatnym sprawcy albo roszczenie wobec samego sąsiada na podstawie art. 415 Kodeksu cywilnego. To klasyczna szkoda rzeczowa, przy której od sprawcy należy się pełne odszkodowanie — bez umownych limitów i amortyzacji znanych z OWU. Drogi te można łączyć, ale tej samej szkody nikt nie pokryje dwa razy. Od wyboru zależy, kto musi wykazać winę sprawcy i czyja suma ubezpieczenia ogranicza wypłatę.
Zgłoszenie z własnej polisy zwykle zamyka sprawę najszybciej, bo towarzystwo nie bada winy sąsiada, tylko sprawdza, czy zalanie mieści się w zakresie umowy. Termin na zawiadomienie wyznaczają OWU, często na kilka dni od wykrycia szkody. Spóźnienie pozwala obniżyć świadczenie tylko wtedy, gdy wynikało z winy umyślnej lub rażącego niedbalstwa i utrudniło ustalenie okoliczności albo zwiększyło szkodę (art. 818 kc), a na wypłatę ubezpieczyciel ma 30 dni od zawiadomienia o szkodzie, z wydłużeniem przy koniecznych dodatkowych ustaleniach (art. 817 kc). Po wypłacie działa regres z art. 828 kc: roszczenie wobec sąsiada przechodzi na twoje towarzystwo do wysokości wypłaconej kwoty, więc to ono ściąga pieniądze od sprawcy lub jego OC. Nadwyżkę ponad sumę ubezpieczenia oraz udział własny nadal możesz dochodzić od sąsiada samodzielnie.
OC w życiu prywatnym sąsiad często ma dokupione do ubezpieczenia mieszkania, dlatego zacznij od zapytania go o nazwę towarzystwa i numer polisy. Art. 822 § 4 kc pozwala zgłosić roszczenie bezpośrednio temu ubezpieczycielowi, choć nie jesteś stroną umowy. Ta droga opłaca się, gdy własnej polisy brak albo jej suma nie pokrywa remontu, a wina sąsiada nie budzi wątpliwości. Towarzystwo sprawcy płaci jednak tylko wtedy, gdy jego klient odpowiada za szkodę, więc spór o to, czy pęknięty wąż pralki był zaniedbaniem, może zablokować wypłatę na tygodnie. Pole do takich sporów otworzyła uchwała Sądu Najwyższego III CZP 63/08: przelanie się wody z lokalu wyżej nie podlega surowej odpowiedzialności z art. 433 kc za „wylanie z pomieszczenia”, więc sąsiad odpowiada wyłącznie na zasadzie winy. W praktyce wina przy awariach eksploatacyjnych zwykle jest — wieloletnia eksploatacja wężyków bez wymiany czy ignorowanie przecieku to zaniedbanie — ale to poszkodowany musi ją wykazać, dlatego pęknięty element trzeba zachować. Przy wynajmowanym lokalu trzeba ustalić, czy wyciek spowodował najemca, czy usterka obciążająca właściciela, bo od tego zależy, czyje OC uruchomić. Gdy sprawca nie ma żadnej polisy, wysyłasz mu listem poleconym pisemne wezwanie do zapłaty z kwotą, wyliczeniem pozycji i terminem, na przykład 14 dni. Między sąsiadami często kończy się to ugodą z płatnością w ratach; spisz w niej kwotę, daty rat i skutek opóźnienia. Roszczenie przedawnia się po 3 latach od dnia, w którym dowiedziałeś się o szkodzie i osobie zobowiązanej, najpóźniej po 10 latach od zalania (art. 442¹ kc).
Niezależnie od wybranej drogi do roszczenia wchodzi więcej niż remont i zniszczone ruchomości. Właściciel mieszkania na wynajem może żądać utraconego czynszu za okres wyłączenia lokalu z najmu, a gdy mieszkanie przejściowo nie nadaje się do zamieszkania — udokumentowanych kosztów lokalu zastępczego na czas prac.
Kiedy za szkodę płaci wspólnota, a nie sąsiad
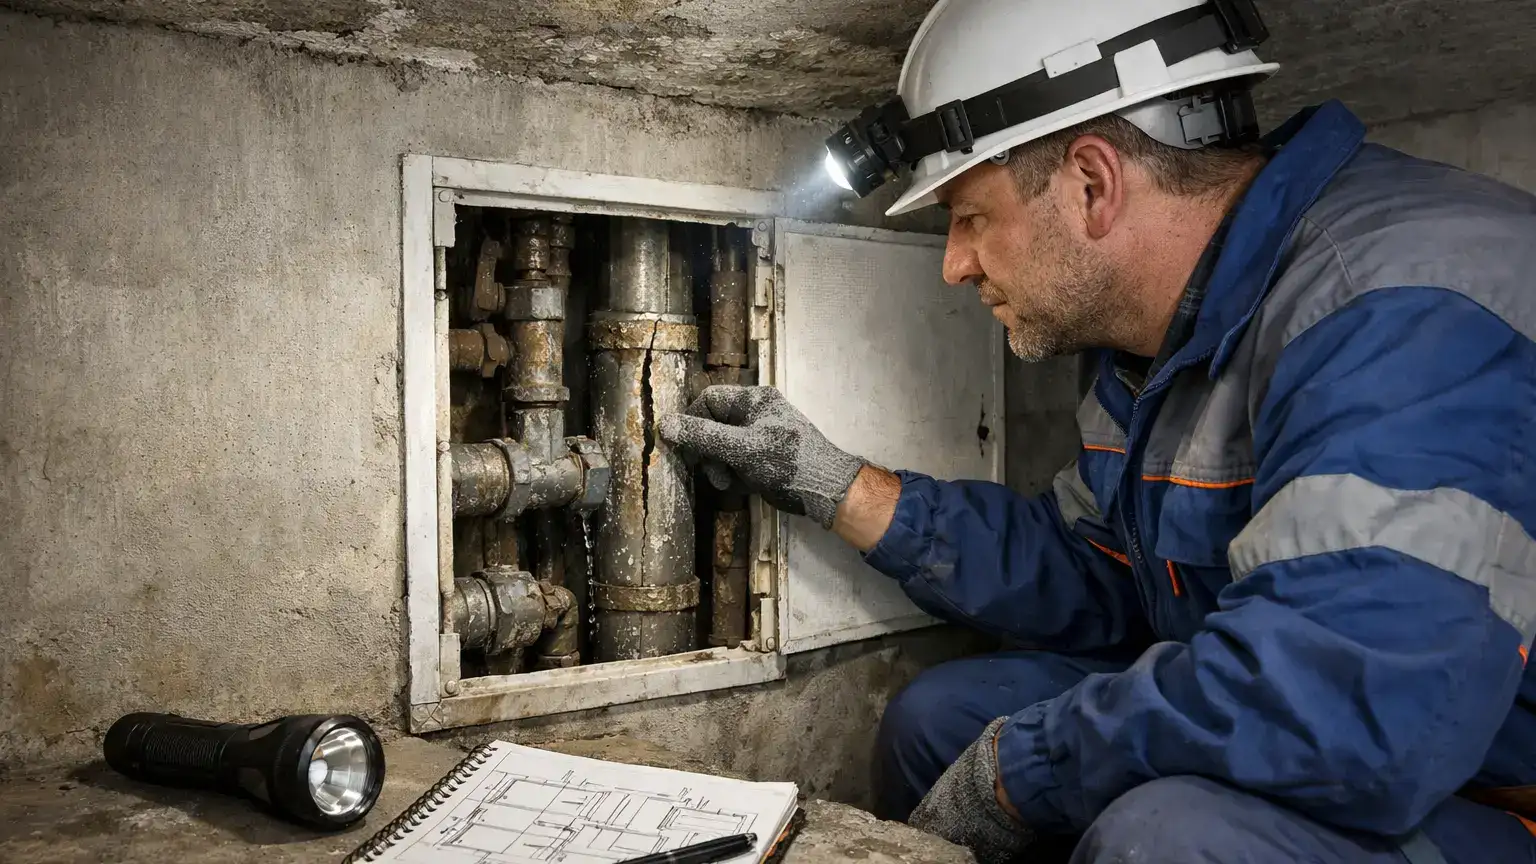
Wspólnota mieszkaniowa lub spółdzielnia odpowiada za zalanie, gdy woda wydostała się z części nieruchomości wspólnej. Według art. 3 ust. 2 ustawy o własności lokali są to elementy budynku, które nie służą wyłącznie jednemu lokalowi. Typowe przypadki to pęknięty pion wodny lub kanalizacyjny, nieszczelne pokrycie dachu, zatkana rynna albo przeciekająca obróbka blacharska przy kominie. Do tej grupy należy też niedrożna kanalizacja zbiorcza, przez którą ścieki cofają się do lokali na parterze. Odpowiedzialność wraca jednak do właściciela mieszkania, jeśli pion pękł po jego ingerencji, na przykład przy samowolnej przeróbce podejść albo przy zabudowie pionu bez dostępu rewizyjnego.
Ustawa nie wyznacza granicy między instalacją wspólną a lokalową, dlatego trzeba jej szukać w dokumentach budynku. W spółdzielni określa ją zwykle regulamin używania lokali lub rozliczania kosztów, a we wspólnocie uchwała albo regulamin porządku domowego. Najczęściej część wspólna kończy się na pierwszym zaworze odcinającym za pionem lub na wodomierzu w mieszkaniu. Dalsze odcinki, czyli podejścia, baterie, wężyki i syfony, obciążają właściciela lokalu. Przy kanalizacji punktem podziału bywa trójnik na pionie, do którego wpięto odpływ z mieszkania. Najwięcej sporów budzi krótki odcinek rury między pionem a zaworem, bo zarządca kwalifikuje go jako lokalowy, a poszkodowany jako wspólny. Gdy dokumenty milczą, sąd bada, czy dany fragment instalacji obsługuje tylko jeden lokal. Zażądaj od zarządcy kopii uchwały lub regulaminu oraz dokumentacji instalacji, zanim przyjmiesz jego stanowisko o przyczynie wycieku.
Wspólnoty i spółdzielnie zwykle ubezpieczają budynek wraz z OC z tytułu zarządzania nieruchomością, a składkę finansują zaliczki właścicieli. Wypłata z tej polisy nie obciąża bieżących kosztów zarządu, które jako właściciel lokalu współfinansujesz.
Szkodę zgłoś zarządcy pisemnie: mailem na adres z umowy o zarządzanie albo pismem złożonym w biurze za potwierdzeniem przyjęcia. Podaj datę zalania, numer lokalu i miejsce wycieku oraz wezwij do wskazania ubezpieczyciela budynku i numeru polisy. Poproś też o informację, kto i kiedy usunął awarię oraz jaką przyczynę wskazał hydraulik, bo faktura za naprawę pionu potwierdza, że usterka dotyczyła części wspólnej. Jeśli zarządca zwleka z odpowiedzią, zgłoś roszczenie bezpośrednio towarzystwu wspólnoty. Wystarczy wtedy nazwa wspólnoty, adres budynku i numer polisy, jeśli go znasz.
Wszystkie warianty odpowiedzialności w jednym miejscu:
| Źródło zalania | Kto odpowiada | Podstawa i uwagi |
|---|---|---|
| Pralka, wanna, wężyk, zawór w lokalu wyżej | Sąsiad (jego OC w życiu prywatnym lub majątek) | Art. 415 kc — wymagana wina; uchwała SN III CZP 63/08 wyklucza zasadę ryzyka |
| Pion wodny, kanalizacyjny, CO | Wspólnota / spółdzielnia | Części wspólne — granicą zwykle pierwszy zawór odcinający lub wodomierz |
| Dach, rynny, elewacja, obróbki blacharskie | Wspólnota / spółdzielnia / zarządca | Zaniedbanie utrzymania nieruchomości wspólnej |
| Cofka ścieków z kanalizacji zbiorczej | Wspólnota / spółdzielnia | O wypłacie z własnej polisy decyduje zakres OWU |
| Awaria sieci poza budynkiem | Przedsiębiorstwo wodociągowe | Odpowiedzialność na zasadzie ryzyka (art. 435 kc) |
| Zalanie spowodowane przez lokatora wynajmowanego mieszkania | Najemca | Art. 415 kc; coraz częściej pokrywa OC najemcy |
Zrób zdjęcia, zanim wezwiesz ekipę remontową
Likwidator wycenia tylko to, co zobaczy na miejscu albo co wynika z przekazanej mu dokumentacji. Wysokość szkody musi wykazać poszkodowany, bo ciężar dowodu wynika z art. 6 Kodeksu cywilnego. Skute płytki, zerwane panele czy wyrzucona szafka znikają jako dowód. Towarzystwo może wtedy uznać część pozycji za niewykazaną i obniżyć wypłatę.
Co fotografować, żeby zdjęcia obroniły się przy wycenie
Zacznij od szerokich ujęć każdego pomieszczenia z dwóch lub trzech narożników, a dopiero potem rób zbliżenia. Zacieki na suficie i ścianach fotografuj z miarką lub kartką A4 obok, aby dało się oszacować ich powierzchnię. Na podłodze pokaż spuchnięte łączenia paneli, odbarwione listwy i wodę pod wykładziną po podniesieniu jej rogu. Przy meblach z płyty uchwyć rozwarstwione krawędzie i cokoły, a przy sprzęcie elektronicznym tabliczkę znamionową z modelem i numerem seryjnym. Nagranie wideo z komentarzem pokaże kapiącą wodę i przejścia między pokojami, czego seria pojedynczych kadrów nie oddaje. Przechowuj oryginalne pliki z metadanymi daty na dysku lub w chmurze, bo komunikatory kompresują zdjęcia i usuwają dane EXIF.
Protokół, zniszczone rzeczy i paragony: czego nie wyrzucać przed wizytą likwidatora
Protokół szkody spisz na miejscu z sąsiadem z góry lub administratorem. Wpisz datę i godzinę, zalane pomieszczenia, listę zniszczeń, ustaloną przyczynę oraz złóż podpisy wszystkich obecnych. Jeśli sprawca odmawia podpisu, poproś innego lokatora o potwierdzenie stanu lokalu i zapisz jego imię, nazwisko oraz numer mieszkania.
Uszkodzone przedmioty zachowaj do czasu oględzin albo pisemnej zgody ubezpieczyciela na ich utylizację. Zdemontowane panele czy nasiąknięty materac możesz przenieść do piwnicy lub na balkon. Do każdej rzeczy dołącz dowód zakupu: paragon, fakturę, wyciąg z karty, potwierdzenie zamówienia ze sklepu internetowego albo kartę gwarancyjną. Jeśli termin wizyty likwidatora się odsuwa, a zwłoka grozi powiększeniem szkody, wyślij towarzystwu mailem datę planowanego początku prac wraz z dokumentacją i poproś o oględziny zdalne przez wideorozmowę. Przed podpisaniem protokołu likwidatora sprawdź, czy ujęto w nim także rzeczy zniszczone wewnątrz szafek, dopisz brakujące pozycje i zachowaj kopię.
Ubezpieczyciel zaniżył koszt osuszania? Jak to podważyć
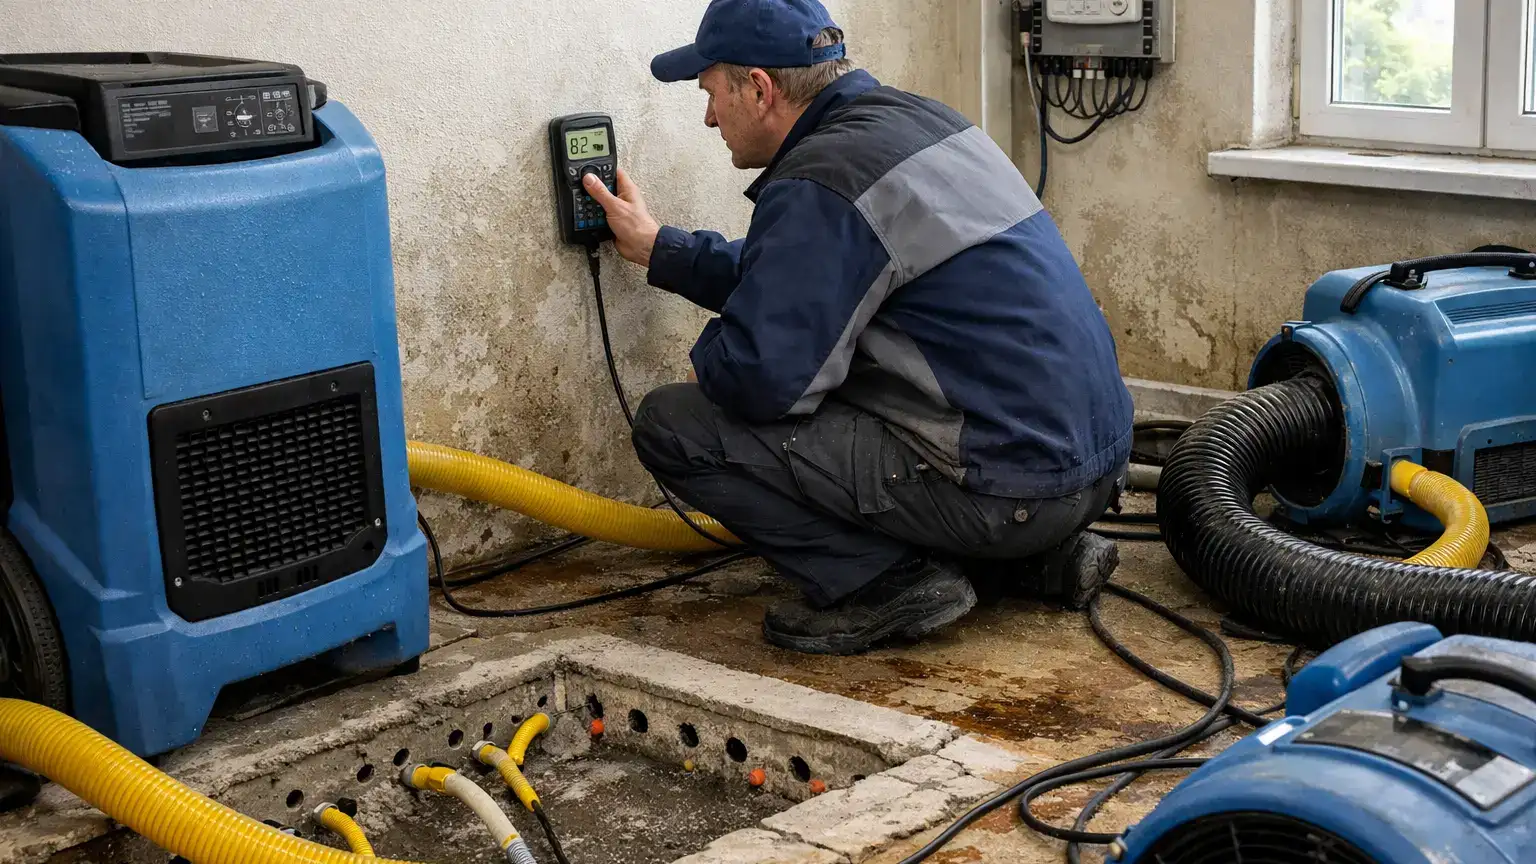
Kosztorys towarzystwa często obejmuje samo malowanie i wymianę paneli, a osuszanie zbywa ryczałtem albo pomija. Mokra wylewka i mur potrzebują pracy osuszaczy kondensacyjnych lub adsorpcyjnych przez wiele dób. Gdy woda wniknęła w warstwę izolacji pod posadzką, firma wierci w niej otwory i prowadzi osuszanie podposadzkowe metodą podciśnieniową lub nadciśnieniową, co kosztuje więcej niż sam osuszacz w pokoju. Wartość tej usługi uzasadnia protokół z pomiaru wilgotności jastrychu metodą karbidową oraz pomiary ścian wilgotnościomierzem na początku i na końcu prac. Bez wyniku końcowego likwidator może twierdzić, że urządzenia pracowały dłużej, niż trzeba. Spisz stan licznika energii przed włączeniem osuszaczy i po ich zdjęciu, bo zużyty prąd też wchodzi do rachunku szkody.
Program kosztorysowy ubezpieczyciela wycenia roboty według katalogów nakładów i uśrednionych stawek, które bywają niższe od cen ekip w twoim mieście. Sprawdź najpierw obmiar: towarzystwa liczą czasem tylko zaciek, a odświeżenie fragmentu ściany zostawia różnicę odcienia, więc malować trzeba całą płaszczyznę. Porównaj stawkę roboczogodziny, narzuty kosztów pośrednich i zysku oraz to, czy kwota zawiera VAT. Wypisz pozycje, których brakuje, na przykład gruntowanie, gładź, zabezpieczenie podłóg folią, demontaż i ponowny montaż mebli kuchennych, listew i drzwi oraz wywóz odpadów. Skoro jedna z tych prac zostaje pominięta, różnica wychodzi przy pierwszej fakturze od wykonawcy.
Kontrkosztorys zamów u firmy remontowej lub osuszającej w tym samym układzie pozycji co dokument towarzystwa. Do pisma o dopłatę dołącz zestawienie pozycja po pozycji z różnicami, oferty dwóch lub trzech lokalnych wykonawców, faktury za osuszanie i protokoły pomiarów. Ubezpieczyciel odpowiada za koszty niezbędne do przywrócenia stanu sprzed zalania, a nie za najtańszy wariant, jaki znajdzie w cenniku. Faktury już zapłacone ważą więcej niż oferty, bo dokumentują cenę uzyskaną na lokalnym rynku.
Pleśń w narożnikach i odspojony tynk często ujawniają się dopiero kilka tygodni po wyschnięciu ścian. Zgłoś je towarzystwu jako dalszy skutek tego samego zalania, z numerem szkody, aktualnym pomiarem wilgotności i kosztorysem odgrzybiania. Dlatego z podpisaniem ugody z klauzulą zrzeczenia się dalszych roszczeń poczekaj, aż wykonawca potwierdzi, że mur jest suchy — a wcześniej sprawdź, czy ugoda w ogóle opłaca się bardziej niż odwołanie.
Odmowa wypłaty: kiedy wezwać rzeczoznawcę lub Rzecznika Finansowego
Najczęstszą podstawą odmowy jest wyłączenie zapisane w OWU. Towarzystwa wyłączają zwykle szkody od wody przesiąkającej powoli przez dłuższy czas, wilgoci gruntowej, pozostawionych otwartych okien oraz pęknięć rur z mrozu w lokalu, którego zimą nie ogrzewano. Część umów odbiera ochronę, gdy mieszkanie stało puste dłużej niż okres wskazany w warunkach. Zarzut braku konserwacji pojawia się, gdy likwidator uzna skorodowany zawór albo sparciały wężyk za skutek zaniedbania, a nie nagłej awarii. Przy zarzucie spóźnionego zgłoszenia sprawdź, czy pismo wskazuje okoliczność, której zwłoka nie pozwoliła ustalić. Decyzja odmowna musi być pisemna i podawać okoliczności oraz podstawę prawną, czyli konkretny paragraf OWU. Na podstawie art. 29 ustawy o działalności ubezpieczeniowej i reasekuracyjnej zażądaj udostępnienia akt szkody, w tym notatki likwidatora i opinii technicznej, na której oparto rozstrzygnięcie.
Reklamację składasz ubezpieczycielowi pisemnie, mailem lub telefonicznie na podstawie ustawy o rozpatrywaniu reklamacji przez podmioty rynku finansowego i o Rzeczniku Finansowym. Towarzystwo ma 30 dni na odpowiedź, a w sprawach szczególnie skomplikowanych do 60 dni, o ile przed upływem pierwszego terminu wyjaśni przyczynę zwłoki. Brak odpowiedzi w terminie oznacza, że reklamacja zostaje uznana zgodnie z wolą klienta, dlatego wysyłaj ją w sposób dający dowód daty doręczenia. Polemizuj w niej z konkretnym zapisem OWU i dołącz dokumenty, których likwidator nie widział, na przykład fakturę hydraulika opisującą pęknięcie jako nagłe.
Opinia niezależnego rzeczoznawcy ma sens, gdy spór dotyczy faktów, a nie interpretacji umowy. Rzeczoznawca budowlany lub inżynier instalacji sanitarnych ustali, czy rura pękła nagle, czy przeciekała miesiącami, i oceni, czy stan armatury świadczył o zaniedbaniu. Rzeczoznawca majątkowy przyda się, gdy obok podważenia odmowy trzeba wycenić zniszczone ruchomości. Zleć oględziny przed usunięciem wadliwego elementu albo zachowaj go, bo bez niego ekspert opiera się wyłącznie na relacjach stron. Przy roszczeniu z OC sprawcy koszt prywatnej ekspertyzy może wejść do odszkodowania, jeśli był niezbędny do dochodzenia roszczenia, co dopuszcza orzecznictwo Sądu Najwyższego.
Wniosek o interwencję do Rzecznika Finansowego złożysz bezpłatnie po negatywnym rozpatrzeniu reklamacji; najlepiej działa, gdy towarzystwo stosuje wyłączenie szerzej, niż wynika z brzmienia OWU. Rzecznik prowadzi też pozasądowe postępowanie polubowne, za które konsument płaci 50 zł, a w procesie może przedstawić sądowi istotny pogląd w sprawie. Pozew o zapłatę wniesiesz do sądu właściwego dla twojego miejsca zamieszkania (art. 34 kpc), a przy wartości sporu do 20 000 zł sprawa toczy się w postępowaniu uproszczonym.
Ubezpieczyciel wycenił zalanie na ułamek kosztów remontu?
Prześlij kosztorys, decyzję i zdjęcia szkody. Sprawdzimy, co pominięto — od osuszania po malowanie całych płaszczyzn — i wskażemy, od kogo realnie dochodzić dopłaty.