Wysokość odszkodowania po wypadku komunikacyjnym zależy od rodzaju obrażeń, udokumentowania szkód i stopnia winy sprawcy, więc dwa podobnie wyglądające zdarzenia mogą skończyć się bardzo różnymi wypłatami. Stłuczenie czy skręcenie wycenia się inaczej niż złamanie wymagające kilkumiesięcznego leczenia, a trwały uszczerbek na zdrowiu lub kalectwo to osobna kategoria roszczeń. Do zadośćuczynienia za ból i cierpienie mogą dojść koszty leczenia i rehabilitacji, utracone zarobki oraz usługi opiekuńcze. Przy szkodach materialnych liczą się naprawa pojazdu, auto zastępcze i holowanie. W analizowanych orzeczeniach dotyczących szkód osobowych mediana zadośćuczynienia i odszkodowania wynosi około 84 499 zł, więc połowa spraw kończy się niższą kwotą, a połowa wyższą.
Co decyduje o tym, ile wypłaci ubezpieczyciel sprawcy
Roszczenie kieruje się do zakładu, w którym sprawca wykupił obowiązkowe OC. Zakład odpowiada w takim samym zakresie jak kierowca. Zadośćuczynienie za krzywdę niemajątkową przysługuje na podstawie art. 445 k.c., a zwrot wydatków i strat majątkowych na podstawie art. 444 k.c. Przepisy nie przewidują taryfy zadośćuczynienia, więc kwotę ustala się po ocenie okoliczności konkretnej sprawy — dlatego każde odszkodowanie za wypadek komunikacyjny wylicza się indywidualnie, a nie z cennika. Znaczenie mają natężenie bólu, długość leczenia oraz to, czy skutki urazu są trwałe i ograniczają codzienne funkcjonowanie. Wiek poszkodowanego działa w dwie strony. Młoda osoba dłużej żyje z kalectwem, a u seniora ten sam uraz bywa trudniejszy do wyleczenia.
Ubezpieczyciel zwykle wylicza ofertę od procentu trwałego uszczerbku, który ustala jego lekarz orzecznik, i mnoży go przez wewnętrzną stawkę za punkt. Sąd nie jest związany takim rachunkiem: procent uszczerbku to tylko punkt odniesienia. Dwie osoby z identycznym wynikiem mogą więc dostać różne kwoty, jeśli jedna straciła pracę, a druga wróciła do dawnego życia. Świadczenie obniża przyczynienie się poszkodowanego (art. 362 k.c.), np. jazda bez zapiętych pasów albo wejście do auta prowadzonego przez pijanego kierowcę.
Jaki limit ma polisa sprawcy i ile czasu masz na roszczenie?
Górną granicę wypłaty wyznacza suma gwarancyjna OC — obecnie co najmniej 5,21 mln euro na jedno zdarzenie przy szkodach na osobie i 1,05 mln euro przy szkodach w mieniu, niezależnie od liczby poszkodowanych. Limit wyczerpuje się rzadko, głównie przy wypadkach z wieloma ciężko rannymi, a nadwyżki ponad niego można dochodzić bezpośrednio od sprawcy. Warto o nim wiedzieć z innego powodu: pokazuje, że przy poważnych urazach system jest zbudowany na wypłaty idące w miliony, a nie w dziesiątki tysięcy złotych z pierwszych decyzji.
Zakład ma 30 dni od zgłoszenia szkody na wypłatę. Jeśli w tym czasie nie da się wyjaśnić odpowiedzialności lub wysokości świadczenia, bezsporną część trzeba przekazać w 30 dni, a resztę najpóźniej w 90 dni, chyba że rozstrzygnięcie zależy od postępowania karnego. Roszczenie o naprawienie szkody na osobie przedawnia się po 3 latach od dowiedzenia się o szkodzie i sprawcy. Gdy wypadek był przestępstwem, termin wynosi 20 lat od jego popełnienia. Zgłoszenie szkody ubezpieczycielowi przerywa bieg przedawnienia, który liczy się na nowo od doręczenia pisemnej decyzji. U małoletniego przedawnienie nie może nastąpić wcześniej niż 2 lata po uzyskaniu pełnoletności.
Ile sądy przyznają za stłuczenie, złamanie i kalectwo
Analiza orzeczeń w sprawach o szkody osobowe z wypadków drogowych wskazuje medianę około 84 499 zł: połowa poszkodowanych dostała mniej, połowa więcej. W 80% spraw kwoty mieściły się między 27 449 zł a 297 842 zł. Wyroki skrajne, zarówno najniższe, jak i najwyższe, leżą poza tym przedziałem. W praktyce świadczenia dzieli się według ciężkości obrażeń na kilka progów.
| Kategoria obrażeń | Przykłady urazów | Typowa kwota świadczenia | Co przesuwa kwotę w górę lub w dół |
|---|---|---|---|
| Stłuczenia i skręcenia stawów | Urazy gojące się w kilka tygodni, uraz kręgosłupa szyjnego typu whiplash (częsty przy najechaniu na tył auta) | 3 000–10 000 zł | Bliżej górnej granicy, gdy ból szyi utrzymuje się miesiącami i wymaga noszenia kołnierza ortopedycznego |
| Złamania leczone przez kilka miesięcy | Złamanie kości przedramienia, okresowa niezdolność do pracy | 10 000–50 000 zł | Bliżej dolnej wartości przy unieruchomieniu gipsem i zrośnięciu bez powikłań; bliżej górnego progu przy operacji (zespolenie płytką lub gwoździem śródszpikowym) i drugim zabiegu usunięcia metalu |
| Złamania powikłane | Złamania wielomiejscowe, złamania z trwałym ograniczeniem ruchomości stawu | Powyżej 50 000 zł | Liczba złamań i trwałe ograniczenie ruchomości stawu |
| Trwały uszczerbek na zdrowiu | Przewlekła niestabilność kolana po zerwaniu więzadeł, utrata palców dłoni | 50 000–150 000 zł | Trwały charakter skutków urazu, wiek poszkodowanego, wpływ na pracę |
| Najcięższe obrażenia | Paraliż kończyn, amputacja nogi, ciężki uraz mózgu z zaburzeniami pamięci i mowy | 150 000–1 000 000 zł i więcej | Konieczność stałej opieki do końca życia; w tej kategorii sądy przyznają wyraźnie więcej niż ubezpieczyciele |
Wszystkie progi wyceniają ten sam mechanizm: o kwocie decyduje nie sama nazwa urazu, lecz czas leczenia, liczba zabiegów i to, czy skutki ustąpią, czy zostaną na stałe. W najcięższych przypadkach sądy przyznają więcej niż ubezpieczyciele, dlatego tam szczególnie opłaca się dochodzić roszczeń na drodze sądowej.
Ile dostaniesz za stłuczenie, skręcenie albo złamanie?
Za stłuczenia i skręcenia stawów, które goją się w kilka tygodni, poszkodowani uzyskują zwykle 3 000–10 000 zł. Do tej grupy należy też uraz odcinka szyjnego kręgosłupa typu whiplash, częsty przy najechaniu na tył auta. Kwota zbliża się do górnej granicy, gdy ból szyi utrzymuje się miesiącami i wymaga noszenia kołnierza ortopedycznego. Złamania leczone przez kilka miesięcy, z okresową niezdolnością do pracy, wycenia się na 10 000–50 000 zł. Bliżej dolnej wartości plasuje się złamanie kości przedramienia unieruchomione gipsem i zrośnięte bez powikłań. Operacja, np. zespolenie płytką lub gwoździem śródszpikowym, a potem drugi zabieg usunięcia metalu, przesuwa świadczenie ku górnemu progowi. Przy złamaniach wielomiejscowych albo z trwałym ograniczeniem ruchomości stawu kwota przekracza 50 000 zł.
Paraliż, amputacja, uraz mózgu: dlaczego sąd daje więcej niż ubezpieczyciel?
Trwały uszczerbek, np. przewlekła niestabilność kolana po zerwaniu więzadeł czy utrata palców dłoni, oznacza zwykle 50 000–150 000 zł. Paraliż kończyn, amputacja nogi lub ciężki uraz mózgu z zaburzeniami pamięci i mowy mieszczą się w przedziale 150 000–1 000 000 zł. Najwyższe kwoty zapadają, gdy poszkodowany do końca życia potrzebuje pomocy przy jedzeniu, higienie i przemieszczaniu się.
Skąd bierze się różnica między decyzją a wyrokiem — przykładowy szacunek: poszkodowany ze złamaniem kości udowej, po operacji i sześciu miesiącach rehabilitacji, z uszczerbkiem ocenionym na 12%.
Pierwsza decyzja ubezpieczyciela: 12% × ok. 800 zł wewnętrznej stawki = 9 600 zł zadośćuczynienia.
Poziom spotykany w orzecznictwie dla porównywalnych urazów: 12% × 2 500–4 000 zł = 30 000–48 000 zł, plus koszty leczenia, opieki i utracone dochody wykazane dokumentami.
Ten sam uraz, ta sama tabela — różnica wynika z przyjętej „ceny” punktu i kompletności roszczenia.
Sąd zasądza dodatkowo odsetki ustawowe za opóźnienie od dnia, w którym zakład powinien był wypłacić świadczenie — przy sprawach trwających latami to kilkanaście–kilkadziesiąt procent ponad kwotę główną. Ugodę ze zrzeczeniem się dalszych roszczeń trudno potem podważyć, więc zanim zdecydujesz, czy ugoda opłaca się bardziej niż odwołanie, porównaj proponowaną kwotę z widełkami dla swojego rodzaju obrażeń.
Zadośćuczynienie to nie wszystko: leczenie, zarobki i opieka
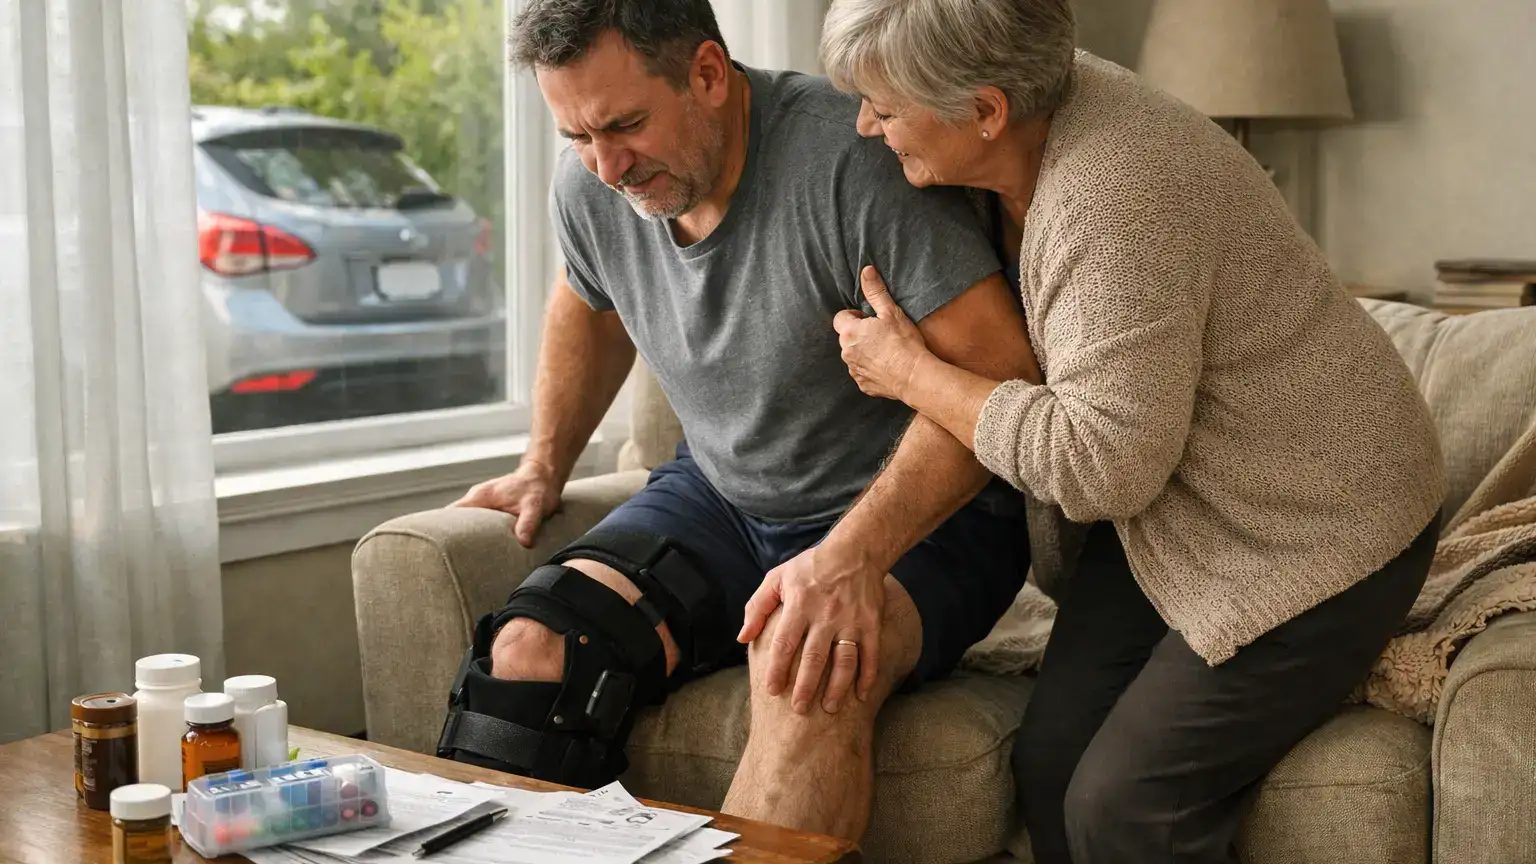
Ubezpieczyciel sprawcy zwraca celowe wydatki wywołane urazem: wizyty lekarskie, badania, leki, opatrunki, sprzęt ortopedyczny i rehabilitację. Zwrot obejmuje kwotę faktycznie zapłaconą w aptece, a więc bez części refundowanej przez NFZ. Prywatne leczenie także podlega zwrotowi, gdy czekanie na świadczenie w ramach NFZ pogorszyłoby stan zdrowia lub wydłużyło niezdolność do pracy. Do rachunku dolicza się dojazdy na zabiegi i kontrole, również autem kogoś bliskiego. Kilometry przelicza się zwykle według tzw. kilometrówki, która dla samochodu z silnikiem powyżej 900 cm³ wynosi 0,8358 zł za kilometr. Przykład: 30 wizyt w ośrodku rehabilitacji oddalonym o 20 km to 1 200 km w obie strony, czyli około 1 003 zł samych dojazdów. Przy dłuższym leczeniu można żądać z góry pieniędzy na przyszłe koszty, np. zaplanowaną drugą operację lub turnus rehabilitacyjny. Co istotne, odszkodowanie i zadośćuczynienie z OC sprawcy są co do zasady wolne od podatku dochodowego — otrzymanych kwot nie wykazuje się w PIT.
Ile tracisz na zwolnieniu lekarskim i jak to odzyskać?
Pracownik na etacie przez pierwsze 33 dni choroby w roku dostaje od pracodawcy wynagrodzenie chorobowe (po 50. roku życia przez 14 dni), a potem zasiłek z ZUS, zwykle w wysokości 80% podstawy. Brakujące 20% pokrywa OC sprawcy, podobnie jak utracone premie, dodatki i nadgodziny. Przy pensji 6 000 zł brutto i trzymiesięcznym zwolnieniu luka wynosi orientacyjnie kilkaset złotych netto miesięcznie, a gdy przepada premia regulaminowa, odpowiednio więcej. Jeśli wypadek zdarzył się w drodze do pracy lub z pracy, zasiłek wynosi 100% podstawy, więc do odzyskania zostają tylko składniki spoza niej. Przedsiębiorca wykazuje utracony dochód, porównując przychody i koszty sprzed wypadku z okresem leczenia. Szkodą jest też niezrealizowane zlecenie lub utracony awans, jeśli poszkodowany wykaże, że z dużym prawdopodobieństwem by do nich doszło.
Opieka bliskich i renta: za co płaci się co miesiąc?
Koszty opieki należą się także wtedy, gdy przy myciu, ubieraniu czy zakupach pomaga członek rodziny bez wynagrodzenia. Sądy wyceniają taką pomoc według stawek za usługi opiekuńcze w miejscu zamieszkania, najczęściej z cennika miejskiego ośrodka pomocy społecznej. Przy przyjętej dla przykładu stawce 30 zł za godzinę i 4 godzinach dziennie przez 8 tygodni wychodzi 6 720 zł. Liczy się czas rzeczywistej pomocy, a nie godziny, w których opiekun po prostu przebywał w domu. Liczbę godzin podnoszą opieka nocna oraz czynności pielęgnacyjne, np. zmiana opatrunków czy pomoc przy przemieszczaniu się.
Gdy uraz trwale obniża zarobki albo rodzi stałe wydatki na leki, rehabilitację i opiekę, poszkodowany może żądać comiesięcznej renty wyrównawczej, wyliczanej jako różnica między dawnym a obecnym dochodem powiększona o koszt zwiększonych potrzeb. Rentę można podwyższyć, gdy stan zdrowia się pogorszy lub wzrosną koszty opieki.
Rozbite auto: ile realnie płaci OC sprawcy
Za uszkodzony samochód ubezpieczyciel płaci jedną z dwóch metod: kosztorysową, czyli według wyliczenia z programu eksperckiego, albo serwisową, czyli według faktury z warsztatu. Odszkodowanie należy się także wtedy, gdy właściciel nie naprawi pojazdu albo go sprzeda. Potwierdził to Sąd Najwyższy w uchwale siedmiu sędziów III CZP 32/03. Mediana wypłat z OC sprawcy za szkody materialne wynosi ok. 7 015 zł, a dolna granica 80% spraw to 1 872 zł. Wyliczenie kosztorysowe często kończy się zaniżonym kosztorysem naprawy, bo przyjmuje stawki roboczogodziny niższe niż w serwisach autoryzowanych, zamienniki zamiast części producenta oraz potrącenie amortyzacji. Według uchwały SN III CZP 80/11 poszkodowanemu należy się zwrot ceny nowych części oryginalnych bez potrąceń, a obniżka jest dopuszczalna tylko wtedy, gdy zakład wykaże, że naprawa podniosła wartość auta ponad stan sprzed kolizji. Rozliczenie fakturą z ASO daje na ogół wyższą kwotę, ale ubezpieczyciel może kwestionować stawki odbiegające od cen na lokalnym rynku.
Szkoda całkowita zachodzi, gdy naprawa jest niemożliwa albo jej koszt przekracza wartość pojazdu sprzed wypadku. Wypłata to wtedy wartość rynkowa auta pomniejszona o wartość wraku, który zostaje u właściciela. Przy samochodzie wycenionym na 38 000 zł i wraku szacowanym na 11 000 zł zakład przelewa 27 000 zł, a resztę poszkodowany odzyskuje ze sprzedaży pozostałości. Zaniżenie polega tu najczęściej na obniżeniu wartości rynkowej auta korektami za przebieg lub wyposażenie oraz na zawyżeniu ceny wraku na podstawie ofert z internetowej giełdy, często od nabywcy z drugiego końca kraju.
Najem pojazdu zastępczego przysługuje każdemu poszkodowanemu, nie tylko przedsiębiorcy, jeśli auto było mu potrzebne na co dzień (uchwała SN III CZP 5/11). Zwrot obejmuje czas uzasadnionej naprawy, a przy szkodzie całkowitej okres potrzebny na zakup innego samochodu, i jest liczony według stawek rynkowych za auto podobnej klasy. Holowanie z miejsca zdarzenia oraz parking dla wraku do czasu oględzin również obciążają OC sprawcy. Osobną pozycją jest utrata wartości handlowej: auto po poważnej naprawie, zwłaszcza kilkuletnie, sprzedaje się taniej niż bezwypadkowe. Wysokość tej różnicy ustala rzeczoznawca na podstawie wieku, przebiegu i zakresu uszkodzeń.
Kto jeszcze może żądać odszkodowania
O świadczenia z OC sprawcy może wystąpić każdy poszkodowany, nie tylko kierujący drugim pojazdem. Pasażer ma roszczenia zawsze — także wtedy, gdy jechał autem sprawcy, co dotyczy ogromnej części spraw rodzinnych: żona poszkodowana w wypadku spowodowanym przez męża dochodzi świadczeń z jego polisy OC na ogólnych zasadach. Pieszy i rowerzysta potrąceni przez pojazd korzystają z zaostrzonej odpowiedzialności na zasadzie ryzyka — kierowca odpowiada co do zasady nawet bez winy, chyba że szkoda wynikła wyłącznie z winy poszkodowanego. Gdy sprawca uciekł albo nie miał polisy, świadczenia za szkodę na osobie wypłaca Ubezpieczeniowy Fundusz Gwarancyjny, w tych samych wysokościach, w jakich zapłaciłby ubezpieczyciel.
Osobną kategorią są roszczenia rodziny po śmierci bliskiej osoby: zadośćuczynienie przysługuje każdemu najbliższemu z osobna, a kwoty z praktyki sądowej oscylują najczęściej między 50 000 a 150 000 zł na osobę — obok stosownego odszkodowania, renty alimentacyjnej i zwrotu kosztów pogrzebu.
Jak udokumentować szkody, żeby nie stracić pieniędzy
Przy kolizji bez rannych wystarczy wspólne oświadczenie. Powinno zawierać dane sprawcy, numer rejestracyjny, nazwę ubezpieczyciela, numer polisy OC, opis przebiegu, szkic sytuacyjny i podpisy obu kierowców. Gdy ktoś odniósł obrażenia, wezwij policję i zapisz numer notatki lub sygnaturę sprawy, bo kopię tych dokumentów dołączysz do zgłoszenia szkody. Przed przesunięciem aut sfotografuj ich ustawienie, ślady hamowania, oznakowanie, uszkodzenia z kilku stron i własne urazy. Od świadków weź imię, nazwisko i telefon. Nagrania z wideorejestratorów, monitoringu sklepów i kamer miejskich zabezpiecz od razu pisemnym wnioskiem, ponieważ systemy automatycznie nadpisują zapis, często już po kilku dniach.
Do lekarza lub na SOR zgłoś się w dniu wypadku, nawet przy pozornie lekkim bólu. Przerwa między zdarzeniem a pierwszą wizytą pozwala ubezpieczycielowi twierdzić, że dolegliwości mają inną przyczynę. Przy każdej wizycie podawaj, że uraz powstał w wypadku drogowym, i dopilnuj, by lekarz wpisał to do dokumentacji. Zachowaj kartę informacyjną z SOR, opisy badań obrazowych, skierowania i zapisy z kontroli, bo ciągłość leczenia bez kilkutygodniowych luk dowodzi, że skutki urazu trwały. Zwolnienia L4 są wystawiane elektronicznie, a ich historię pobierzesz z profilu na platformie PUE/eZUS. Problemy ze snem, lęk przed jazdą samochodem czy nawracające wspomnienia wypadku opisz u psychologa lub psychiatry i poproś o pisemną opinię z rozpoznaniem. Kopię pełnej dokumentacji medycznej każda placówka wydaje pacjentowi na wniosek.
Faktury i paragony zbieraj w jednym segregatorze albo folderze ze skanami, razem z potwierdzeniami przelewów, a dokumenty proś o wystawienie imiennie. Równolegle prowadź dziennik: data, natężenie bólu, przyjęte leki, czynności wymagające pomocy oraz rzeczy, z których musiałeś zrezygnować, np. treningi, wyjazd czy opieka nad dzieckiem. Zdjęcia siniaków, opuchlizny i blizn robione co kilka dni pokazują przebieg gojenia lepiej niż sam opis.
Zaniżoną decyzję zaskarżysz pisemnym odwołaniem do zakładu, w którym wskazujesz konkretne zarzuty i dołączasz brakujące dowody. Wcześniej zażądaj wglądu do akt szkody, by poznać kosztorys i opinię orzecznika, na których oparto wyliczenie. Kontrargumentem jest prywatny kosztorys rzeczoznawcy samochodowego albo opinia lekarza specjalisty, a koszt niezbędnej prywatnej ekspertyzy można włączyć do roszczenia. Po negatywnej odpowiedzi na reklamację możesz złożyć wniosek do Rzecznika Finansowego o postępowanie interwencyjne albo o pozasądowe rozwiązanie sporu, za które konsument płaci 50 zł. Prawnik specjalizujący się w odszkodowaniach przejmuje korespondencję z ubezpieczycielem i ocenia, czy w pozwie warto wnioskować o biegłego sądowego. Skalę dopłat w sprawach, które prowadziliśmy, pokazujemy w zakładce efekty — a jeśli masz już decyzję i chcesz wiedzieć, czy kwota odpowiada realnej wartości Twojej szkody, prześlij dokumenty do bezpłatnej analizy.