Po wypadku ubezpieczyciel sprawcy powinien wypłacić poszkodowanemu nie tylko zadośćuczynienie za ból i cierpienie, lecz także zwrócić pieniądze wydane na leczenie, rehabilitację, leki, dojazdy i opiekę. To osobne roszczenie z art. 444 § 1 Kodeksu cywilnego, które obejmuje wszelkie koszty wynikłe z uszkodzenia ciała lub rozstroju zdrowia — także prywatne wizyty i zabiegi, jeśli były celowe i uzasadnione, oraz opiekę sprawowaną bezpłatnie przez rodzinę. Wyjaśniamy, co dokładnie da się odzyskać, jak to udokumentować, kiedy można żądać pieniędzy z góry i co odpowiedzieć ubezpieczycielowi, który skreśla rachunki, argumentując: „mógł Pan leczyć się na NFZ”.
Koszty leczenia to nie część zadośćuczynienia
Bywa, że w decyzji ubezpieczyciela pojawia się jedna kwota „za szkodę osobową”. Tymczasem prawo rozdziela dwa różne roszczenia. Zadośćuczynienie z art. 445 k.c. jest rekompensatą za krzywdę: ból, strach, utratę sprawności, zmianę planów życiowych. Odszkodowanie z art. 444 § 1 k.c. to pokrycie kosztów — już poniesionych albo koniecznych do poniesienia — które da się wyliczyć co do złotówki. Jedno nie zastępuje drugiego, a wysoka kwota zadośćuczynienia nie zwalnia ubezpieczyciela z obowiązku pokrycia rachunków.
Przepis jest sformułowany szeroko. Naprawienie szkody obejmuje „wszelkie wynikłe z tego powodu koszty”, a więc nie tylko faktury za operację, lecz także wydatki, o których poszkodowani zwykle zapominają: dojazdy na zabiegi, opatrunki, wynajem kul czy łóżka rehabilitacyjnego, specjalną dietę zaleconą przez lekarza. Liczy się związek z wypadkiem i to, czy wydatek był potrzebny — nie to, czy mieści się w katalogu, który ubezpieczyciel uważa za standardowy.
W praktyce najwięcej pieniędzy przepada nie przez odmowę, ale przez zaniechanie. Kto nie zgłosi kosztów, ten ich nie dostanie — likwidator nie będzie sam dopytywał, ile kosztowały leki przeciwbólowe przez trzy miesiące albo ile kilometrów przejechał mąż, wożąc żonę na rehabilitację.
Prywatna wizyta zamiast kolejki — co rozstrzygnął Sąd Najwyższy
Przez lata ubezpieczyciele odmawiali zwrotu za prywatne leczenie, twierdząc, że poszkodowany mógł skorzystać z publicznej służby zdrowia za darmo. Spór w praktyce rozstrzygnęła uchwała składu siedmiu sędziów Sądu Najwyższego z 19 maja 2016 r. (III CZP 63/15). Sąd przesądził, że świadczenie ubezpieczyciela z obowiązkowego OC posiadaczy pojazdów obejmuje także uzasadnione i celowe koszty leczenia oraz rehabilitacji poszkodowanego niefinansowane ze środków publicznych.
Z uzasadnienia wynika ważna rzecz: poszkodowany nie musi najpierw szukać terminu w placówce z kontraktem NFZ i dopiero po odmowie iść prywatnie. Gdy na wizytę u ortopedy w ramach NFZ czeka się kilka miesięcy, a skuteczność rehabilitacji zależy od tego, czy zacznie się ją w ciągu kilku tygodni, wybór prywatnego gabinetu jest zwykłym rozsądkiem, a nie fanaberią.
Uchwała nie daje jednak czeku in blanco. Słowa „uzasadnione i celowe” oznaczają, że wydatek musi wynikać z potrzeb leczenia, a jego wysokość nie może odbiegać od cen rynkowych. Kilkanaście konsultacji u różnych specjalistów tej samej dziedziny w ciągu miesiąca, zabiegi bez wskazania lekarskiego czy leczenie w najdroższym ośrodku w kraju, gdy identyczne zabiegi wykonuje się na miejscu — to przypadki, w których spór o zwrot jest realny.
Dlatego najmocniejszym dowodem jest zalecenie lekarza. Skierowanie na rehabilitację, wpis w karcie informacyjnej „wskazana fizjoterapia 3 razy w tygodniu przez 8 tygodni” albo zaświadczenie, że zabieg należy wykonać pilnie, to dowody, które trudno podważyć. Ubezpieczyciel, który chce zakwestionować taki wydatek, musi przedstawić konkretne argumenty, a nie ogólne zastrzeżenia.
Co dokładnie można odzyskać
Katalog kosztów nie jest zamknięty, ale w sprawach po wypadkach komunikacyjnych, przy pracy czy po upadkach na nieodśnieżonym chodniku powtarzają się te same pozycje. Zestawienie poniżej pokazuje, czego dotyczą i jak je udokumentować.
| Rodzaj wydatku | Przykłady | Czym go wykazać |
|---|---|---|
| Leczenie i konsultacje | prywatne wizyty u ortopedy, neurologa, chirurga; prywatne badania obrazowe (RTG, rezonans) wykonane bez kolejki | faktury lub rachunki imienne, dokumentacja z wizyt, skierowania |
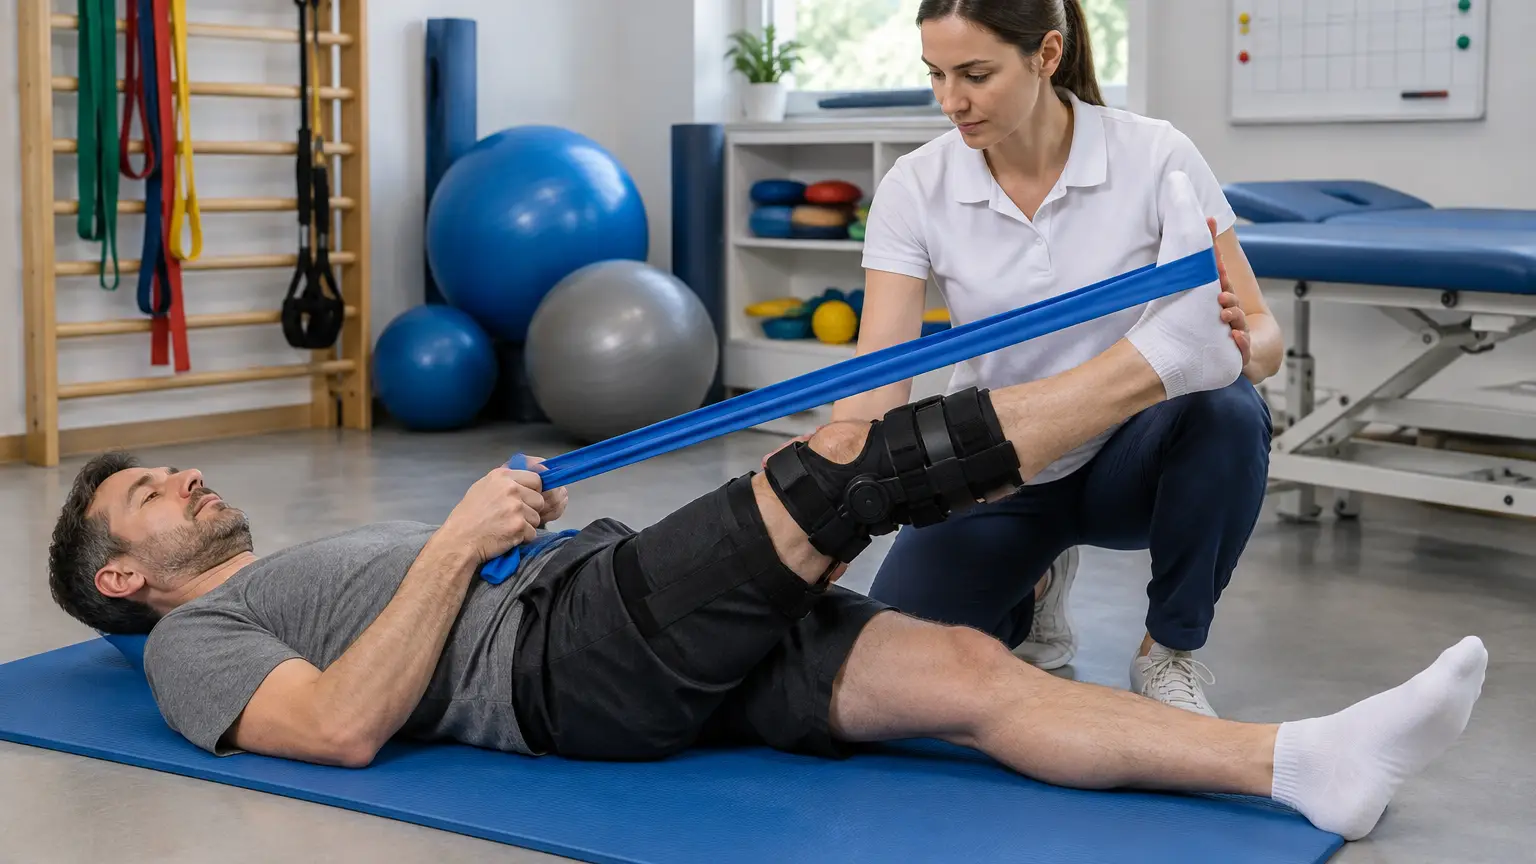
| Rehabilitacja | fizjoterapia, zabiegi fizykalne, turnus rehabilitacyjny, ćwiczenia w domu z terapeutą | zalecenia lekarza, plan terapii, faktury z wyszczególnieniem zabiegów |
| Leki i środki opatrunkowe | leki przeciwbólowe, przeciwzakrzepowe, maści, opatrunki, środki higieniczne przy unieruchomieniu | recepty, paragony z apteki (najlepiej z danymi leku), zalecenia z karty informacyjnej |
| Sprzęt i zaopatrzenie | kule, orteza, kołnierz, wózek, łóżko rehabilitacyjne, materac przeciwodleżynowy — zakup lub wynajem | faktury, umowy najmu, zlecenie lekarskie na zaopatrzenie |
| Dojazdy | przejazdy do szpitala, na kontrole i zabiegi własnym autem, taksówką lub transportem medycznym | zestawienie dat i tras, bilety, rachunki za taksówkę, potwierdzenia wizyt |
| Opieka | pomoc w codziennych czynnościach — płatna opiekunka albo bezpłatna pomoc rodziny | umowa z opiekunką, dziennik opieki, zaświadczenie lekarza o potrzebie opieki, zeznania świadków |
| Dieta i inne zalecenia | specjalistyczna dieta lub suplementacja zalecona w procesie leczenia | pisemne zalecenie lekarza i dowody zakupów |
Jeden szczegół robi dużą różnicę: zalecenie powinno poprzedzać wydatek. Paragon za ortezę kupioną dzień po wizycie, na której lekarz ją zalecił, broni się sam. Ta sama orteza kupiona „na wszelki wypadek”, bez śladu w dokumentacji, zwykle staje się przedmiotem sporu.
Dojazdy i drobne wydatki, które łatwo przeoczyć
Pojedynczy przejazd na kontrolę kosztuje niewiele, więc mało kto zawraca sobie nim głowę. Tyle że po poważniejszym urazie takich przejazdów bywa kilkadziesiąt: szpital, poradnia ortopedyczna, badania, zdjęcie gipsu, a potem dwa albo trzy razy w tygodniu rehabilitacja przez kilka miesięcy. Suma potrafi przekroczyć wartość wszystkich faktur za leki.
Przy dojazdach własnym samochodem najprościej przygotować zestawienie: data, cel wizyty, trasa, liczba kilometrów. Sądy często przyjmują stawki za używanie prywatnego samochodu do celów służbowych, czyli tak zwaną kilometrówkę, choć ubezpieczyciele bywają skłonni liczyć jedynie koszt paliwa. Jeśli poszkodowanego woził ktoś z rodziny, koszt nadal jest kosztem poszkodowanego — to on potrzebował transportu, bo sam nie mógł prowadzić. Przy taksówkach i transporcie medycznym wystarczą rachunki, przy komunikacji publicznej — bilety lub zestawienie przejazdów z potwierdzeniami wizyt.
Do tej samej grupy należą wydatki, które pojawiają się mimochodem: parkingi przy szpitalu, opłata za kopię dokumentacji medycznej, za tłumaczenie wypisu z zagranicznego szpitala, za zaświadczenie od lekarza potrzebne do zgłoszenia szkody. Każdy z nich ma związek z wypadkiem i każdy można dopisać do zestawienia. Osobno warto pomyśleć o kosztach dojazdów bliskich, którzy odwiedzali poszkodowanego w szpitalu — sądy uznają je za koszt leczenia, gdy odwiedziny sprzyjały powrotowi do zdrowia, zwłaszcza przy dziecku, ciężkim stanie albo długiej hospitalizacji.
Zasada jest jedna: lepiej zgłosić wydatek i pozwolić ubezpieczycielowi go zakwestionować, niż pominąć go z góry. Pozycja, której nie ma w zgłoszeniu, nie ma szans na wypłatę, a pozycję skreśloną w decyzji można jeszcze obronić w reklamacji lub w sądzie.
Opieka rodziny też ma swoją cenę
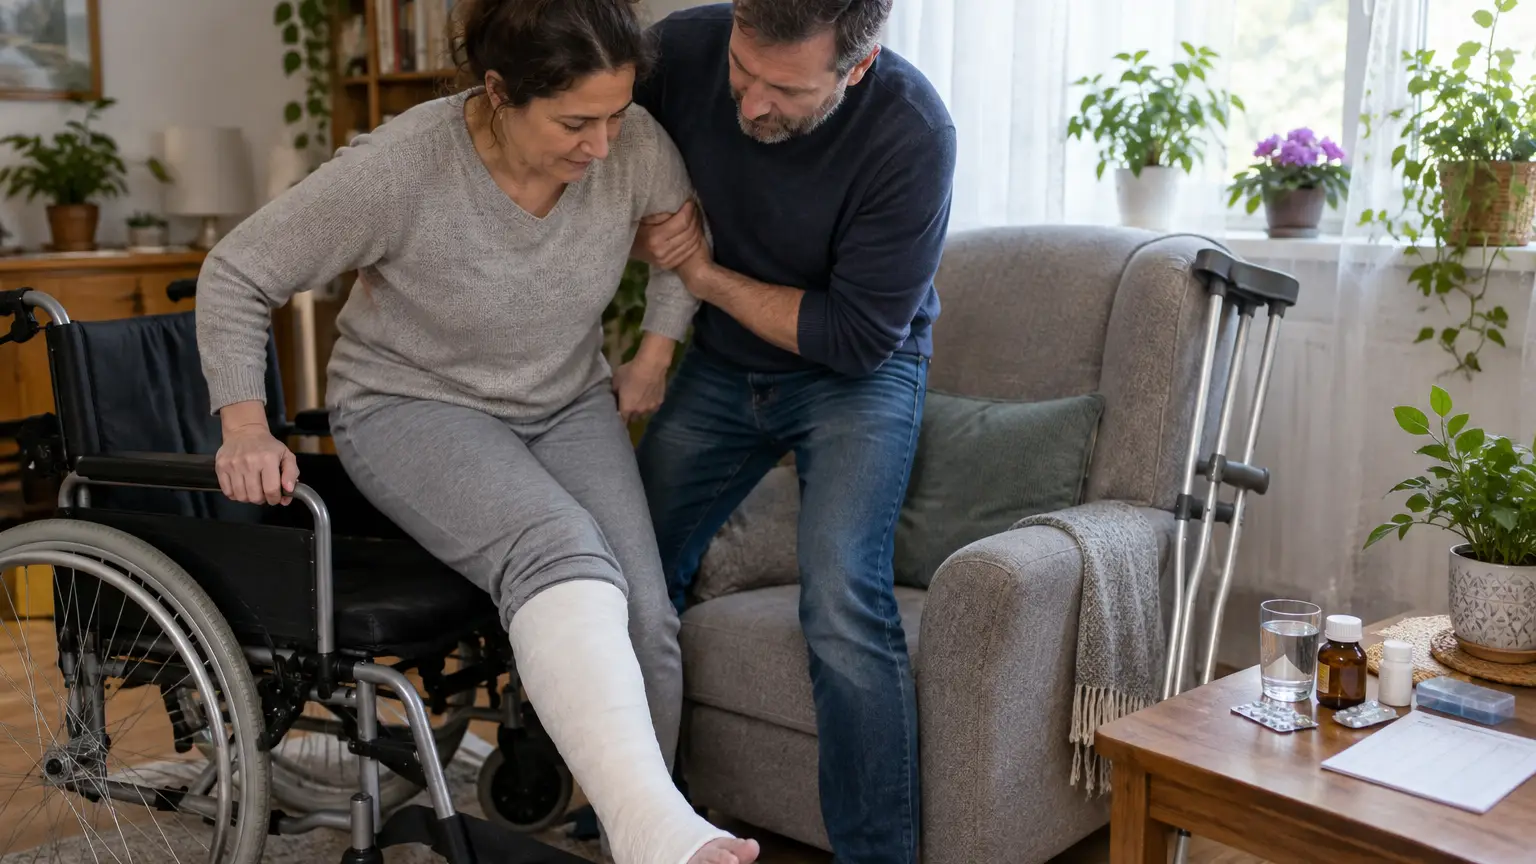
Najczęściej pomijane roszczenie dotyczy opieki. Po złamaniu ręki, operacji kręgosłupa czy urazie głowy poszkodowany przez tygodnie albo miesiące nie radzi sobie sam: nie ubierze się, nie umyje, nie zrobi zakupów, nie dojedzie do lekarza. Pomaga mu żona, syn, siostra. Nikt nie wystawia rachunku, więc poszkodowany uznaje, że nie ma czego żądać.
To błąd. W uchwale składu siedmiu sędziów z 22 lipca 2020 r. (III CZP 31/19) Sąd Najwyższy przyjął, że poszkodowany, który doznał uszkodzenia ciała lub rozstroju zdrowia, może domagać się na podstawie art. 444 § 1 k.c. odszkodowania z tytułu kosztów opieki sprawowanej nad nim nieodpłatnie przez osoby bliskie. Fakt, że rodzina pomagała z dobrego serca, nie zwalnia sprawcy i jego ubezpieczyciela z obowiązku zapłaty.
Wartość takiej opieki liczy się zwykle jako iloczyn liczby godzin i stawki godzinowej. Sądy najczęściej sięgają po stawki za usługi opiekuńcze świadczone przez ośrodki pomocy społecznej w miejscu zamieszkania poszkodowanego albo po stawki rynkowe opiekunek. Liczbę godzin ustala się na podstawie dokumentacji medycznej, zeznań świadków, a w procesie — opinii biegłego, który ocenia, w jakim zakresie i jak długo poszkodowany wymagał pomocy.
Jak to policzyć — przykład. Pani Anna doznała w wypadku złamania podudzia i nadgarstka. Przez 8 tygodni nie mogła się samodzielnie myć, ubierać ani przygotowywać posiłków. Mąż i córka pomagali jej średnio 4 godziny dziennie.
8 tygodni to 56 dni, a 56 dni × 4 godziny daje 224 godziny opieki. Przy przykładowej stawce 30 zł za godzinę wartość opieki wynosi 6720 zł — niezależnie od tego, że nikt z rodziny nie wziął za nią pieniędzy.
Gdyby w zgłoszeniu szkody nie było ani słowa o opiece, ta kwota najpewniej w ogóle nie trafiłaby do decyzji.
Najsłabszym punktem takich roszczeń bywa dowód. Warto prowadzić prosty dziennik: data, godziny, kto pomagał i przy czym. Pomaga też zaświadczenie lekarza prowadzącego, że w danym okresie pacjent wymagał pomocy osób trzecich, oraz zdjęcia unieruchomienia. Sam wpis w dokumentacji „chory wymaga opieki” bez wskazania zakresu i czasu daje ubezpieczycielowi pole do znacznego obniżenia kwoty.
Spór dotyczy zwykle nie samej zasady, ale liczby godzin. Ubezpieczyciel chętnie przyjmuje, że opieka trwała tydzień czy dwa i ograniczała się do pomocy przy kąpieli. Tymczasem przy unieruchomieniu kończyny dolnej pomoc obejmuje też przygotowanie posiłków, sprzątanie, zakupy, podawanie leków, zmianę opatrunków i każdy wyjazd do lekarza. Im dokładniej zostanie to opisane, tym trudniej sprowadzić opiekę do symbolicznej kwoty.
Pieniądze z góry, a nie dopiero po fakturze
Mało kto wie, że nie trzeba najpierw zapłacić, a potem czekać na zwrot. Artykuł 444 § 1 zdanie drugie k.c. pozwala żądać, by zobowiązany wyłożył z góry sumę potrzebną na koszty leczenia. Jeżeli poszkodowany stał się inwalidą, może też żądać z góry kwoty na przygotowanie do innego zawodu.
Ma to ogromne znaczenie przy kosztownych, zaplanowanych etapach leczenia: operacji w prywatnej klinice, która pozwala uniknąć wielomiesięcznej kolejki, turnusie rehabilitacyjnym, zakupie protezy czy wózka. Żądanie wyłożenia sumy z góry trzeba poprzeć konkretem — kosztorysem kliniki, ofertą ośrodka rehabilitacyjnego, zaświadczeniem lekarza o potrzebie zabiegu i jego terminie. Ogólne „proszę o pieniądze na leczenie” zostanie potraktowane jak zgłoszenie bez treści.
Koszty, które będą się powtarzać latami — stała rehabilitacja, leki przyjmowane na stałe, codzienna pomoc — to już inna kategoria. Przy długotrwałym zwiększeniu potrzeb właściwą drogą jest renta z tytułu zwiększonych potrzeb z art. 444 § 2 k.c., wypłacana okresowo, zwykle co miesiąc, a nie jednorazowy zwrot rachunków.
Jak zgłosić koszty, żeby uniknąć odmowy
Sam fakt, że wydatek był potrzebny, to dopiero połowa sukcesu. Druga połowa to sposób, w jaki trafi do ubezpieczyciela. Przy szkodzie z wypadku komunikacyjnego zakład ma 30 dni od zawiadomienia na wypłatę, a gdy wyjaśnienie okoliczności w tym czasie nie jest możliwe — 14 dni od ich wyjaśnienia, nie później jednak niż 90 dni (art. 14 ustawy o ubezpieczeniach obowiązkowych). Bezsporną część zakład powinien wypłacić w ciągu 30 dni, a granica 90 dni nie obowiązuje, gdy sprawa zależy od toczącego się postępowania karnego lub cywilnego. Każde kolejne zgłoszenie kosztów otwiera co do zasady nowy termin na zapłatę tej kwoty, dlatego kompletne zestawienie przyspiesza wypłatę.
Zbieraj od pierwszego dnia
Każda faktura, paragon i bilet do jednej teczki. Paragony z drukarek termicznych blakną — od razu je skanuj lub fotografuj.
Proś o zalecenia na piśmie
Zabiegi, sprzęt, dieta, potrzeba opieki — niech lekarz wpisze je do dokumentacji lub wyda zaświadczenie z zakresem i czasem trwania.
Prowadź zestawienie
Tabela: data, rodzaj wydatku, kwota, numer dowodu, związek z leczeniem. Osobno dojazdy i dziennik opieki.
Zgłaszaj z kopiami
Wysyłaj zestawienie z kopiami dowodów i zachowaj potwierdzenie nadania lub wpływu. Oryginały trzymaj u siebie.
Uzupełniaj na bieżąco
Leczenie trwa dłużej niż likwidacja? Zgłaszaj kolejne koszty w miarę ich powstawania, a nie po roku w jednej paczce.
Sprawdź decyzję pozycja po pozycji
Porównaj, które wydatki uznano, a które skreślono i z jakim uzasadnieniem. Każde skreślenie można zakwestionować osobno.
Gdy ubezpieczyciel skreśla rachunki
Odmowy mają powtarzalne uzasadnienia, a na większość z nich istnieje rzeczowa odpowiedź.
„Mógł Pan skorzystać z leczenia w ramach NFZ”. Po uchwale III CZP 63/15 ten argument sam w sobie nie wystarcza — poszkodowany nie musiał najpierw korzystać z publicznej służby zdrowia. Jeśli ubezpieczyciel podważa celowość wydatku, pomocne będzie wykazanie, że czekanie na termin w ramach NFZ zaszkodziłoby leczeniu, najlepiej opinią lekarza.
„Liczba zabiegów przekracza standard”. Tu rozstrzyga dokumentacja. Jeśli lekarz zlecił serię, a fizjoterapeuta opisał postępy i potrzebę kontynuacji, „standard” ubezpieczyciela nie ma przewagi nad indywidualną oceną stanu pacjenta.
„Brak dowodu poniesienia kosztu”. Przy dojazdach i opiece nie ma faktur, ale nie oznacza to braku dowodów. Zestawienie tras z datami wizyt, dziennik opieki i zeznania osób, które pomagały, to pełnoprawny materiał dowodowy — w sądzie oceniany razem z dokumentacją medyczną.
„Opieka nie była konieczna”. Gdy zakład opiera się na opinii własnego lekarza orzecznika, który zbadał poszkodowanego raz, kilka miesięcy po wypadku, warto przeciwstawić mu dokumentację z okresu, w którym pomoc była rzeczywiście potrzebna: karty informacyjne, zalecenia, zdjęcia unieruchomienia.
Od decyzji można się odwołać w postępowaniu reklamacyjnym, ale reklamacja nie jest warunkiem złożenia pozwu. Jeśli spór dotyczy dużych kwot albo ubezpieczyciel konsekwentnie podważa zasadność leczenia, rozstrzygnięcie zapadnie dopiero w sądzie, zwykle z udziałem biegłego lekarza. Warto przy tym pilnować terminu przedawnienia: co do zasady to trzy lata od dnia, w którym poszkodowany dowiedział się lub przy należytej staranności mógł się dowiedzieć o szkodzie i osobie odpowiedzialnej, a gdy szkoda wynika z przestępstwa, na przykład wypadku drogowego z poważniejszymi obrażeniami — 20 lat od zdarzenia. Zgłoszenie szkody ubezpieczycielowi przerywa bieg przedawnienia wobec niego.
Zwrot kosztów leczenia, rehabilitacji i opieki to tylko jeden z elementów naprawienia szkody osobowej. Przy poważniejszych urazach obok niego stoją zadośćuczynienie, utracone zarobki i renta, a pominięcie któregokolwiek z tych roszczeń w zgłoszeniu oznacza zwykle, że zakład go nie wypłaci. Dlatego przed podpisaniem ugody, zwłaszcza ze zrzeczeniem się dalszych roszczeń, dobrze jest policzyć wszystkie pozycje — także te, których nikt nie udokumentował fakturą.
Bezpłatna analiza
Ubezpieczyciel nie zwrócił wszystkich kosztów?
Prześlij decyzję, zestawienie kosztów i dokumentację leczenia. Sprawdzimy, które pozycje pominięto lub zaniżono, i ocenimy, ile realnie można jeszcze odzyskać — łącznie z kosztami opieki rodziny.